\お気軽にお問い合わせください/
受付時間 / 平日10:00~18:00
\お気軽にお問い合わせください/
24時間受付 / 迅速に対応
この記事は『小規模事業者持続化補助金<一般型 通常枠>第20回公募 公募要領(商工会議所地区)(第8版・2026年7月21日)』にもとづいています(2026年10月確認)。
チラシやホームページ、機械を買う予定があっても、どの経費区分に入るか、対象外にならないかで迷う方は少なくありません。小規模事業者持続化補助金の対象経費は、第20回(一般型 通常枠)では8つの経費区分に当てはまる経費だけです。買う予定の物がどの区分に入るか、対象外にならないかを、公募要領(第8版)と事務局の実務の見方で整理します。区分に迷ったときに申請前に確かめる4つの順番も分かります。(2026年10月時点)
持続化補助金(第20回・一般型 通常枠、2026年10月時点)の対象経費は、8つの経費区分に分かれています。区分は、機械装置等費・広報費・ウェブサイト関連費・展示会等出展費・旅費・新商品開発費・借料・「委託・外注費」です。対象は、①使い道が、申請した補助事業(計画書に書いた販路開拓などの取組)に必要なものと特定でき、②交付決定のあとに発生して期間内に支払いが済み、③証拠書類で金額と支払いを確かめられる経費です。8区分に入らない経費は対象外です。
交付決定は、採択のあと、事務局が経費の中身を確かめて補助を正式に決める通知です。補助事業期間は、交付決定から事業を終えるまでの、計画を実行する期間です。この記事では、この2つの言葉を何度も使います。
制度全体の上限額や特例は、持続化補助金 2026の記事で整理しています。この記事は、経費の中身に絞って書きます。
| 区分 | 主な対象 | 条件・注意 |
|---|---|---|
| 機械装置等費 | 取組に使う機械・設備 | 単価50万円(税抜き)以上は処分制限財産(決められた期間は、事務局の承認なしに売る・捨てる・転用できない財産)。1件50万円(税込)超は2者以上の見積 |
| 広報費 | 商品・サービスの宣伝広告 | この区分の経費だけでは申請できず、ほかの区分の経費と一緒に計上する。この区分で申請できる補助金の額は30万円(税込)まで |
| ウェブサイト関連費 | ホームページ・システム・ソフトウェア | この区分の経費だけでは申請できず、ほかの区分の経費と一緒に計上する。この区分で申請できる補助金の額は30万円(税込)まで |
| 展示会等出展費 | 展示会・商談会への出展 | 申込みだけは交付決定前でもよい(請求書の発行日・支払日は交付決定日以後) |
| 旅費 | 計画に書いた出張 | 公共交通機関の実費 |
| 新商品開発費 | 試作・市場調査を伴う開発 | 原材料はサンプルに必要な最小限 |
| 借料 | 補助事業のために借りる物 | 既存の事務所の家賃は対象外(新たな販路開拓の取組の一環として新たに借りる事務所は対象になる場合があり、審査時に床面積で事業に使う分を割り出す按分資料が必要) |
| 委託・外注費 | 自社で実行が難しい業務 | 契約書を結び、成果物は自社に帰属 |
補助金の額は、対象経費の合計額に補助率を掛けた額です。第20回の補助率は3分の2(賃金引上げ特例を使う赤字の事業者は4分の3)で、補助上限は50万円です。上限は、インボイス特例(50万円の上乗せ)や賃金引上げ特例(150万円の上乗せ)などの特例で上がります。特例の要件は持続化補助金 2026の記事で整理しています。
第20回の機械装置等費は、販路開拓などの取組に使う機械・設備が対象です。パソコン・タブレットなどの汎用品は対象外で、自動車などの車両も原則として対象になりません。通常の事業活動のための費用や、単なる取替え更新の購入も対象外です。新商品開発費は市場調査を伴うもの、借料は補助事業のために借りる物が対象です。
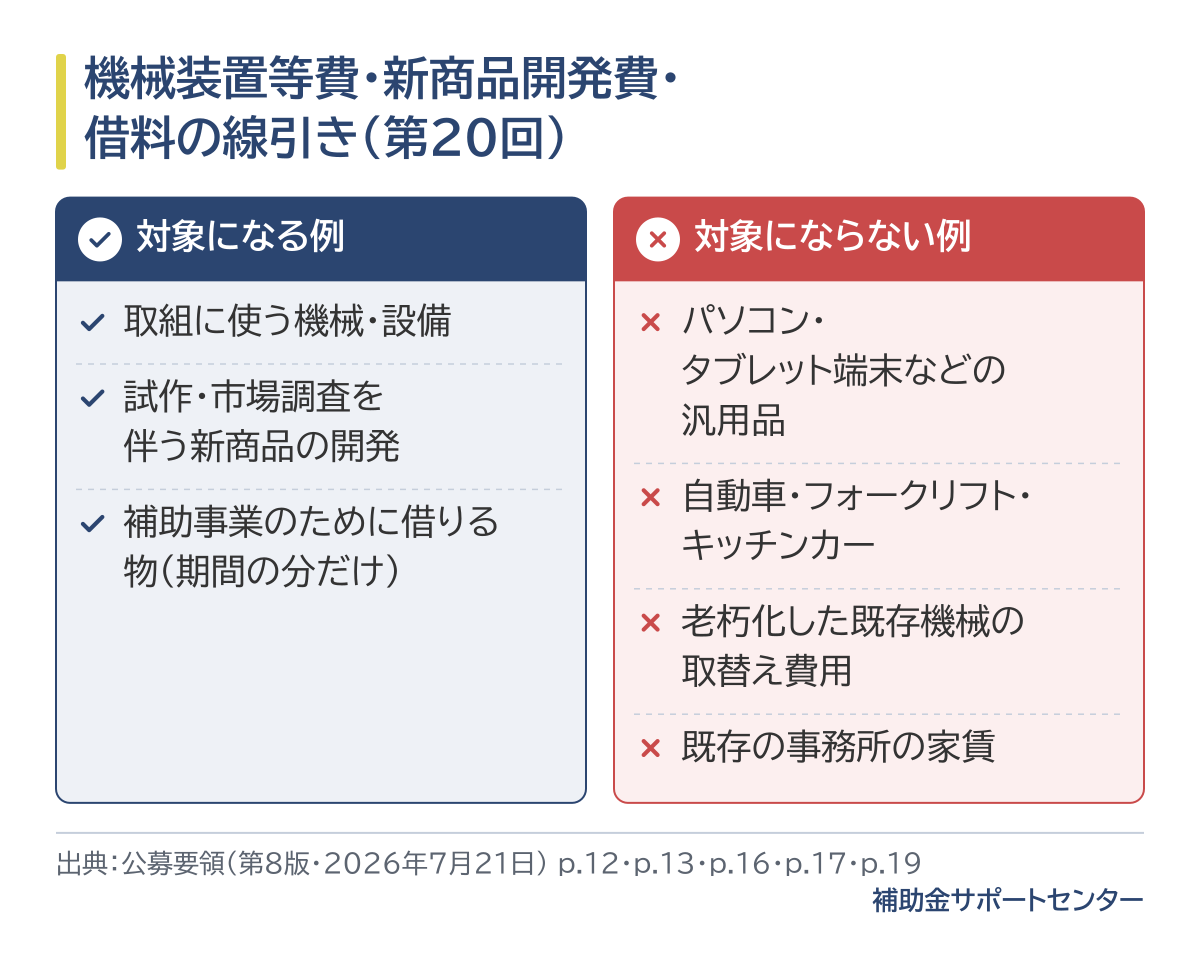
ウェブサイトやシステム開発などに関連するソフトウェアは、機械装置等費ではなくウェブサイト関連費で計上します。家庭用・一般事務用のソフトウェアや、すでに入れているソフトウェアの更新料は対象外です。老朽化した既存機械の取替え費用は、公募要領の対象外の一覧にも入っています。
| 基準 | 条件 |
|---|---|
| 購入単価が50万円(税抜き)以上 | 処分制限財産に該当する(決められた期間は、事務局の承認なしに売る・捨てる・転用できない。承認を受けて処分するときは、補助金の全部または一部の返還を求められることがある) |
| 発注総額が1件あたり50万円(税込)超 | 価格の妥当性を確かめるため、2者以上の見積が必要 |
| 中古品 | 購入単価が50万円(税抜き)未満であること。購入金額にかかわらず、2者以上の中古品販売事業者から同等品の見積が必要(個人からの購入・オークションは不可)。見積を1社だけで済ませる買い方(随意契約)は使えない。修理費用は対象外 |
税抜きと税込みで基準が分かれるため、見積書の金額がどちらかを取り違えないようにします。
広報費とウェブサイト関連費は、それぞれの区分の経費だけでは申請できず、ほかの区分の経費と一緒に計上します。この2つの区分で申請できる補助金の額は、それぞれ30万円(税込)までです。単なる会社のPRや求人広告は対象外で、自社ホームページで使う写真・動画の制作はウェブサイト関連費に入れます。展示会は出展申込みだけなら交付決定前でも構わず、旅費は計画に書いた出張に限られます。
契約期間が補助事業期間を越えるソフトウェア使用権は、補助事業期間の分だけが対象です。補助事業期間内に運用に至らなかったホームページ・ランディングページ(広告から来た人が最初に見る、1枚の宣伝用のページ)は対象外になります。詳しくは持続化補助金のホームページ制作とウェブサイト関連費の上限の記事で整理しています。
たとえば、新商品のチラシの制作と、ネット予約に使うソフトウェアの利用料を経費に入れたい場合です。見積が「一式」で内訳が無い、利用料が補助事業期間より長い月数分で出ている、計画書に予約の取組を書いていない。このどれかがあると、対象から外れるおそれがあります。品目ごとの見積に分け、期間内の月数分に絞り、計画書の取組と名前をそろえると確かめやすくなります。自社の経費の場合を確かめたい方は、無料相談をご利用ください。
▶ 無料相談で、自社の経費が対象になるか確かめる
第20回の委託・外注費は、店舗の改装のように自社では実行が難しい業務を外に頼む費用が対象です。委託内容と金額を詳しく書いた契約書を結び、成果物が自社に帰属することが条件になります。デザイン会社がデザインを外注するように、自社が通常の事業として行っている業務の外注は、対象に含まれません。補助金の申請書類の作成費用も対象外です。
委託内容、金額等が詳細に明記された契約書等を結び、委託する側の補助事業者に成果物等が帰属する必要があります。口頭の依頼だけでは条件を満たせません。
店舗改装は対象になる例です。従業員の作業スペースの改装工事は、計画書の業務効率化の欄に書いた場合に限り対象になります(下の「業務効率化の経費は計画の該当欄に書いた場合だけ」で説明します)。
対象外になりやすいのは、交付決定前に発注・契約・支払いをした経費、通常の事業活動の経費、自動車などの車両です。親族への発注・通信費・光熱水費・消耗品・振込手数料・消費税・内訳が不明な諸経費も対象外です。区分に当てはまって見えても、公募要領の「補助対象外となる経費」の一覧に入れば補助されません。対象外経費の型を先に知っておくと、見積の段階で外せます。
| 外れる型 | 例 | 公募要領の該当項目 |
|---|---|---|
| 時期 | 交付決定前に発注・契約・購入・支払い(前払い含む)をしたもの。期間外の取組 | 7.(4)補助対象外となる経費 ⑥、7.(5)経費全般の留意事項 |
| 通常の事業活動 | 老朽化した既存機械の取替え費用、応接室のソファや事務机の購入費用 | 7.(4)補助対象外となる経費 ②通常の事業活動に係る経費 |
| 車両 | 自動車・フォークリフト・キッチンカー | 7.(4)補助対象外となる経費 ⑤自動車等車両 |
| 払い方 | 1取引10万円(税抜き)を超える現金支払(旅費や、代金引換に限られる取引など現金でしか払えないものを除く) | 7.(4)補助対象外となる経費 ⑥、7.(6)経費の支払方法 |
| そのほか | 親族への発注・通信費・光熱水費・消耗品・振込手数料・成功報酬型の費用・内訳が不明な経費 | 7.(4)補助対象外となる経費 ⑥ |
消費税・地方消費税は、公租公課(税金や公的な負担金)として原則は対象外です。消費税を納めている事業者(課税事業者)は、税抜きの額で計上するのが原則です。免税事業者・簡易課税事業者・2割特例の申請者は、消費税を含めた額で申請してその内容で交付決定を受けた場合に限り、税込みの額が対象になります。簡易課税事業者は売上にかかる消費税から決まった割合で納める税額を出す事業者、2割特例はインボイスの登録で課税事業者になった事業者が売上にかかる消費税の2割を納める特例です。自社がどれに当たり、税抜き・税込みのどちらで計上するかの最終的な判断は、顧問の税理士か税務署に確かめてください。コンサルティング・アドバイス費用も対象外で、インボイス制度対応のための専門家への相談費用は除かれます。
計上されている経費の大半が対象外の場合は、補助事業の円滑な実施が難しいとして、不採択・採択取消になります。対象外の経費は、申請の前に外しておきます。
迷ったときは、次の4つの順番で確かめます。①8区分のどれに当てはまるか、②交付決定後に発注して期間内に支払いまで済むか、③見積書に品目ごとの内訳があるか、④計画書と経費の名前がそろうかです。区分・時期・見積の内訳・計画書との一致を順に見ると、判断が早くなります。どの順番も、公募要領の対象経費の条件と対象外の一覧にもとづいています。
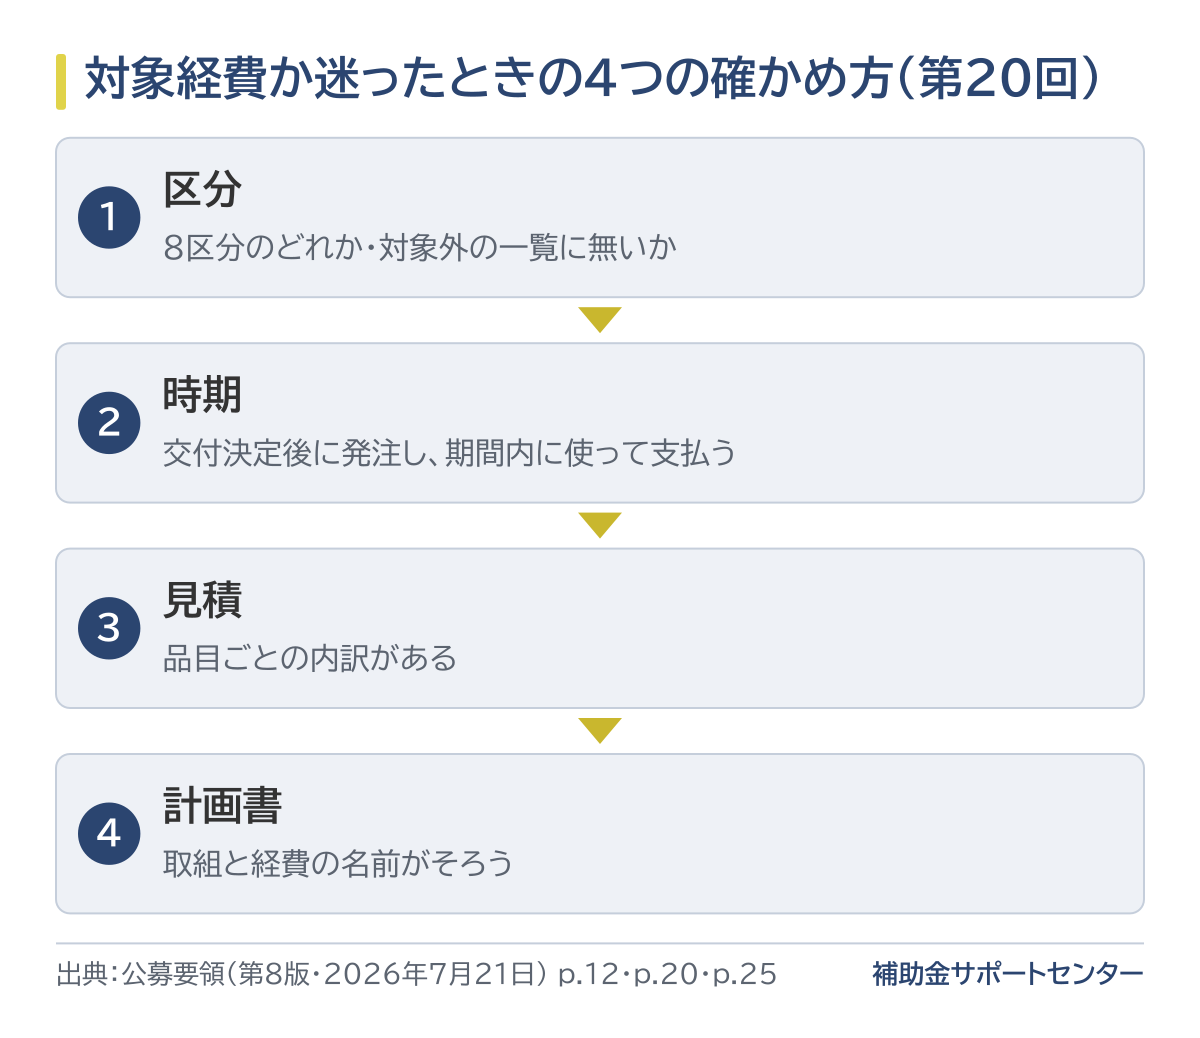
同じ物でも、使い方で区分が変わります。上で見たホームページ用の写真・動画やソフトウェアのように、広報費や機械装置等費に見えてもウェブサイト関連費に入るものがあります。迷う物は、公募要領の区分ごとの「対象となる経費例・対象とならない経費例」の表で確かめます。
発注と支払いの時期に加えて、取組そのものの時期も見ます。補助事業期間中に発注や支払いがあっても、実際の取組が補助事業期間の外なら対象外になります。
支出内容が不明確なものは認められません。見積金額に複数の項目が含まれる場合は、内訳を示します。
計画書に書いた取組と、見積書の品名・数量をそろえておきます。名前が食い違うと、何のための経費かを確かめる手間が増えるためです。
事務局の実務から
事務局の実務では、経費の区分が合っていても見積の段階で外れる誤りが見られます。見積の品名や数量が計画書とずれている例、「一式」で内訳が無い例、補助事業期間の外の分が混ざっている例です。対象と対象外が1枚の見積に混ざるときは、業者に分けて出し直してもらうと、確かめる側も申請する側も迷いません。
対象経費は申請時に計画書へ書き、経費明細表(使う経費を区分ごとに書き出す申請書類)に計上しておくことが前提です。計画に書いていない新しい費目は、原則として追加できません。業務効率化の経費も、計画書の「業務効率化の取組内容」に書いていなければ、変更の手続きで事後に加えることはできません。明細表の経費は、公募要領の区分ごとの「対象となる経費例・対象とならない経費例」と照らし、計画書の取組と名前をそろえます。
買う予定の物は、申請の段階で漏らさず計画と経費明細表に入れておきます。
たとえば POS ソフトは、補助事業計画の「3.業務効率化(生産性向上)の取組内容」に書いた場合に限り対象になります。従業員の作業導線を改善するための作業スペースの改装工事も同じ考え方です。
採択後に詳細な見積書を出し、交付決定を受けます。交付決定前に発注・契約・支払いをした経費は対象外のため、発注は交付決定のあとです。
自分で決め切れない経費は、申請前に地域の商工会・商工会議所や事務局に確かめます。相談先の窓口は、地区によって商工会か商工会議所に分かれます。品目ごとの内訳つきの見積書と、その経費を使う取組を1枚にまとめてから相談すると、話が早く進みます。計画づくりも含めて見てほしい場合は、専門家の支援を使う方法もあります。
専門家に頼む場合も、事業計画は申請者自身が作るものです。補助金の応募書類・実績報告書等の作成・手続きに係る費用は対象経費にならないため、自己負担で見込みます。エムアイエスの支援は、計画づくりの支援・内容の確認・手続きの案内です。
A. パソコン・事務用プリンター・複合機・タブレット端末は、公募要領で対象外の例に挙がる汎用品です。汎用性が高く目的外使用になりえるものとして対象外の例に挙がっており、使い方による例外は公募要領に書かれていません。迷う場合は、申請前に商工会・商工会議所へ確認します。
A. 交付決定前に発注・契約・購入・支払いをしたものは対象外です。展示会等の出展申込みだけは交付決定前でも構いません。ただし請求書の発行日や支払日が交付決定日より前だと対象外です。
A. 中古品は、購入単価が50万円(税抜き)未満であることに加え、購入金額にかかわらず、2者以上の中古品販売事業者から同等品の見積を取ることが条件です。個人からの購入やオークションでの購入は認められず、見積を1社だけで済ませる買い方(理由書による随意契約)もできません。修理費用は対象外です。
A. 補助金の応募書類・実績報告書等の作成・送付・手続きに係る費用は、対象外です。専門家を使う場合は、自己負担の費用として見込みます。
A. 創業型は別の公募要領で定められているため、創業型の要領で確かめます。同じとは言い切れません。持続化補助金の創業型の記事も参考になりますが、回が古い場合があるので、最新の要領を優先してください。
持続化補助金(第20回・一般型 通常枠)の対象経費は、8つの経費区分に当てはまり、交付決定日以降に発生して補助事業期間中に支払いが済んだ経費です。パソコンなどの汎用品・車両・通常の事業活動の経費・交付決定前の発注は、対象外になります。
迷った経費は、区分・時期・見積の内訳・計画書との一致の順に確かめます。計画に書いていない費目はあとから足せないため、買う予定の物は申請の段階で計画と経費明細表に入れておきます。
次の行動は、買う予定の物の見積書を品目ごとの内訳つきでそろえ、公募要領の補助対象外となる経費の項目と照らすことです。決め切れない経費は、申請前に商工会・商工会議所へ確かめてください。
区分に迷う経費や、計画書と経費明細表のそろえ方は、エムアイエスの無料相談で確かめられます。計画づくりの支援・内容の確認・手続きの案内をいたします。
YouTube「マツムラ診断士の補助金虎の巻」で、この制度を中小企業診断士の松村が解説しています。
▶ 動画を見る(YouTube)
※動画は公開した時点の情報です。最新の要件・日程は、この記事と公募要領でご確認ください。
※本記事は2026年10月時点で公表されている公募要領・公式サイトの情報をもとに作成しています。要件・日程・補助額は変わることがあります。申請の前に、必ず最新の公募要領をご確認ください。
執筆:補助金サポートセンター編集部
監修:松村 昌典(2026年10月14日 監修)
株式会社エムアイエス 代表/中小企業診断士・応用情報技術者。補助金の申請支援に約15年携わり、うち10年は ものづくり補助金の事務局の運営を経験。支援実績2,000件超。制度の要件と審査の見方をふまえて、中小企業の事業計画づくりを支援しています。