\お気軽にお問い合わせください/
受付時間 / 平日10:00~18:00
\お気軽にお問い合わせください/
24時間受付 / 迅速に対応
この記事は『新事業進出・ものづくり商業サービス補助金 公募要領(第1回)(1.3版・2026年9月28日改訂)』にもとづいています(2026年10月確認)。
新事業進出・ものづくり補助金の対象経費は、設備・建物・外注・広告などの経費区分ごとに、対象と対象外の線が公募要領で決められています。旧制度の情報も混ざって迷いやすいため、この記事では第1回の公募要領(1.3版)で確かめた内容を整理します(2026年10月時点)。区分ごとの対象・対象外、迷ったときに区分を確かめる順番、見積と発注の注意点を順に説明します。読み終えると、見積を取る前に自社の経費を区分に仕分けられます。
新事業進出・ものづくり補助金の補助対象経費は、機械装置・システム構築費や建物費、外注費、広告宣伝・販売促進費などの経費区分で決まっています。新事業進出枠とグローバル枠では、機械装置・システム構築費か建物費のどちらかを必ず入れます(革新的新製品・サービス枠は機械装置・システム構築費が必須)。枠ごとの違いは新事業進出・ものづくり補助金の枠の違いで説明しています。採択されても、計上した経費がすべて対象と認められるとは限りません。
| 区分 | 主な対象 | 注意点(対象外・上限) |
|---|---|---|
| 機械装置・システム構築費 | 専ら補助事業に使う機械装置・工具・器具、専用ソフトウェア・情報システム | 車両・運搬具、既存設備の単なる置き換えは対象外 |
| 建物費(新事業進出枠・グローバル枠) | 専ら補助事業に使う建物の建設・改修 | 建物の単なる購入・賃貸は対象外 |
| 運搬費 | 運搬料、宅配・郵送料 | 購入する機械装置等の運搬料は機械装置・システム構築費に含める |
| 技術導入費 | 特許などの知的財産権の導入(他者からの取得。実施権の取得を含む) | 上限は補助対象経費総額(税抜き)の3分の1 |
| 知的財産権等関連経費 | 弁理士の手続代行費用、外国特許出願の翻訳料 | 特許庁に納める出願料・審査請求料・特許料は対象外、上限は補助対象経費総額(税抜き)の3分の1 |
| 外注費 | 検査・加工・設計等の一部の外注 | 上限は補助対象経費総額(税抜き)の4分の1 |
| 専門家経費 | 専門家の技術指導・助言 | 上限は補助対象経費総額(税抜き)の5分の1 |
| クラウドサービス利用費 | 専ら補助事業に使うクラウドサービスの利用料 | パソコン・タブレット・スマートフォンの本体は対象外 |
| 原材料費 | 試作品の開発に使う原材料・副資材 | 実施期間の終わりに残った分は対象外 |
| 広告宣伝・販売促進費 | 補助事業の製品の広告、PRのウェブサイト、展示会出展 | 会社全体のPR広告は対象外、売上見込み額から計算した上限あり |
| 海外旅費、通訳・翻訳費(グローバル枠) | 本事業に必要な海外渡航・宿泊、通訳、広告宣伝・販売促進に必要な翻訳 | 海外旅費の上限は補助対象経費総額(税抜き)の5分の1(1人当たり補助金額で最大50万円)、通訳・翻訳費の上限は30万円(税抜き)。事業計画に係る契約書の翻訳は対象外 |
必ず入れるのは、本補助金が事業化に欠かせない設備などへの投資を支援する制度だからです。革新的新製品・サービス枠の経費区分には、建物費が入っていません。一過性の支出が補助対象経費の大半を占める計画は、支援の対象になりません。機械装置・システム構築費と建物費は、税法の耐用年数の決まり(耐用年数省令)で何に当たるかを見て審査されます。
「新事業進出補助金 対象経費」で調べると、統合前の旧制度の記事が出てきます。旧制度の新事業進出補助金とものづくり補助金の後継が、今の新事業進出・ものづくり商業サービス補助金です。旧制度の記事の区分や上限は今と違うことがあるため、今の公募要領で確かめます。制度の全体と補助額は新事業進出・ものづくり補助金、賃上げなどの要件は新事業進出・ものづくり補助金の基本要件で説明しています。
機械装置・システム構築費の対象は、専ら補助事業に使う単価10万円(税抜き)以上の機械装置や、専用のソフトウェア・情報システムです。車両・運搬具や、既存の設備の単なる置き換えは対象外です。建物費は建物の建設・改修が対象で、建物の単なる購入や賃貸は対象外です。取得した建物を不動産賃貸などに転用することも認められません。
対象は、耐用年数省令の「機械及び装置」「器具及び備品」「工具」に当たるものです。リース・レンタルは、契約期間が実施期間を超えると、実施期間に当たる分だけを、期間の割合で割って計上します。設置場所の整備工事や基礎工事の費用は含められません。工作機械やロボットの例は、製造業の設備投資で使える補助金の記事でも紹介しています。
システム構築費を100万円(税抜き)以上計上するときは、実績報告で要件定義書(費用見積書を含む)か開発費用算出資料を出します。作業単価や工数の記録が要るため、発注の前に開発会社へ伝えます。
建物の建設・改修とあわせて計上する場合に限り、補助事業に必要な建物の撤去費も対象です。撤去費だけの計上はできません。建物費は、建設・改修・撤去のどれも入札か相見積もりが必要です。取得した建物を不動産賃貸などに転用すると、残っている帳簿上の価値(残存簿価相当額)などを返します。建物費が使える枠は、新事業進出・ものづくり補助金の枠の違いで説明しています。
外注費は検査・加工・設計などの一部を外部に頼む費用で、補助対象経費総額(税抜き)の4分の1までです。専門家経費は技術指導や助言を受ける費用で上限は5分の1、技術導入費は知的財産権などを導入する費用で上限は3分の1です。同じ相手への支払いを、外注費・専門家経費・技術導入費のうち2つ以上に分けて計上することはできず、事業計画書の作成支援者への支払いは専門家経費の対象外です。
外注先とは書面で契約し、事業計画書に外注先の概要と選んだ理由を書きます。機械装置・システムの製作の外注は、機械装置・システム構築費に入れます。外注先による機械装置等の購入や、申請者自身が行うべき手続きの代行は対象外です。
専門家経費は、次の謝金単価に合わせるか、依頼内容に応じた複数の見積書で価格の妥当性を示します。
| 専門家 | 謝金単価の上限 |
|---|---|
| 大学教授・弁護士・弁理士・公認会計士・医師 | 1日の単価5万円以下 |
| 准教授・技術士・中小企業診断士・ITコーディネータ | 1日の単価4万円以下 |
| 上記以外 | 1日の単価2万円以下 |
補助事業の成果を事業化するための特許の取得で、弁理士の手続代行費用や外国特許出願の翻訳料が対象です。日本の特許庁に納める出願料・審査請求料・特許料は対象になりません。実施期間内に出願手続きを終えていない分も対象外です。
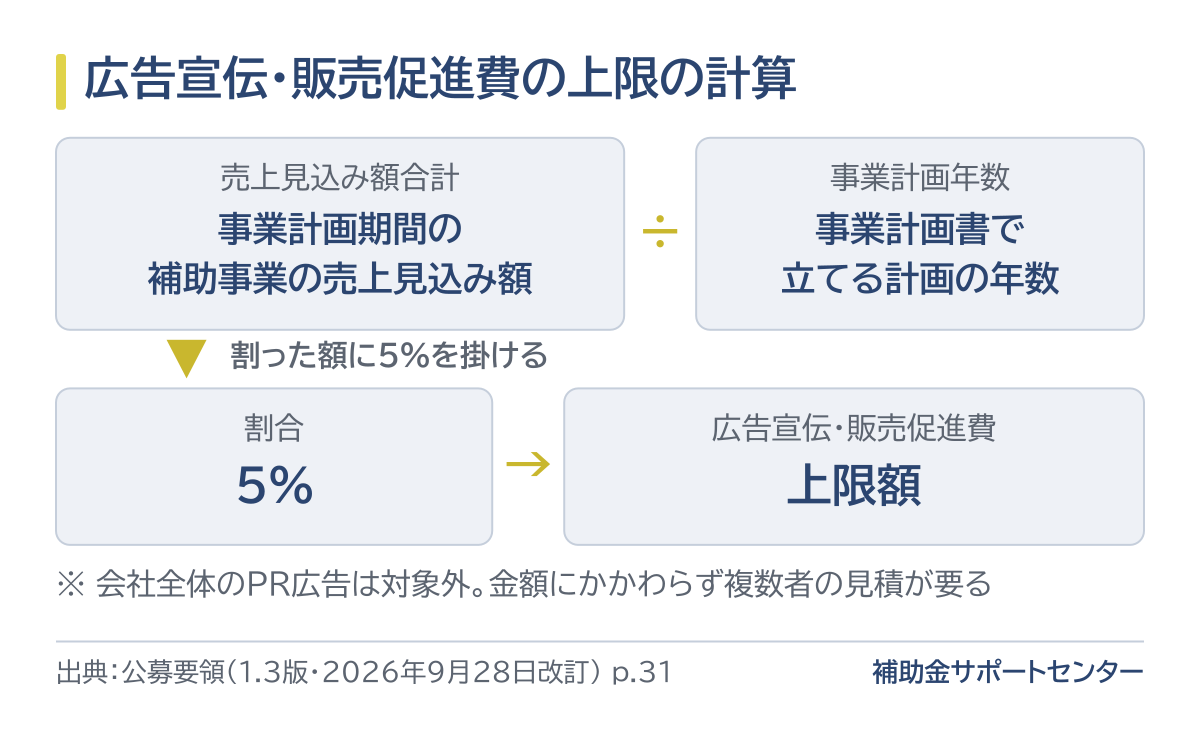
クラウドサービス利用費は専ら補助事業に使うサービスの利用料が対象です。原材料費は試作品の開発に使う分だけで、実施期間の終わりに使い切っていない分は対象外です。広告宣伝・販売促進費には売上見込み額合計÷事業計画年数×5%の上限(事業計画年数は、事業計画書で立てる計画の年数)があり、補助事業のPRのウェブサイトもこの区分です。
自社のほかの事業と共有するサービスや、サーバーの購入費・レンタル費は対象外です。契約期間が実施期間を超えるときは、実施期間に当たる分だけを、期間の割合で割って計上します。
原材料費は、試作品の開発に必要な数量にとどめ、実施期間の終わりまでに使い切るのが原則です。原材料の受け入れと使った量を記録する受払簿も作ります。
上限は、事業計画期間の補助事業の売上見込み額の合計を事業計画年数で割り、5%を掛けた額です。会社全体のPR広告は対象外です。金額にかかわらず複数者の見積と価格の妥当性が分かる証憑を出し、実績報告では成果物の写真なども出します。
たとえば製造業の設備投資で、業者の見積書に、補助事業実施期間を超える費用や対象外の費用が本体と一緒にまとめて書かれていることがあります。対象になる部分と対象外の部分を見積の段階で分けてもらうと、補助対象経費を整理できます。自社の経費の区分を確かめたい方は、無料相談をご利用ください。
▶ 無料相談で、自社の経費の区分を確かめる
迷ったときは、①補助事業だけに使うものか ②設備・システムか ③建物の工事か ④作業を頼むのか助言を受けるのか ⑤販路の開拓に使うのか、の順で確かめます。事務用のパソコンのように汎用性があるものは最初に外します。どの区分にも当てはまらない経費は対象外のため、最後に公募要領の補助対象経費の章で確かめておきます。
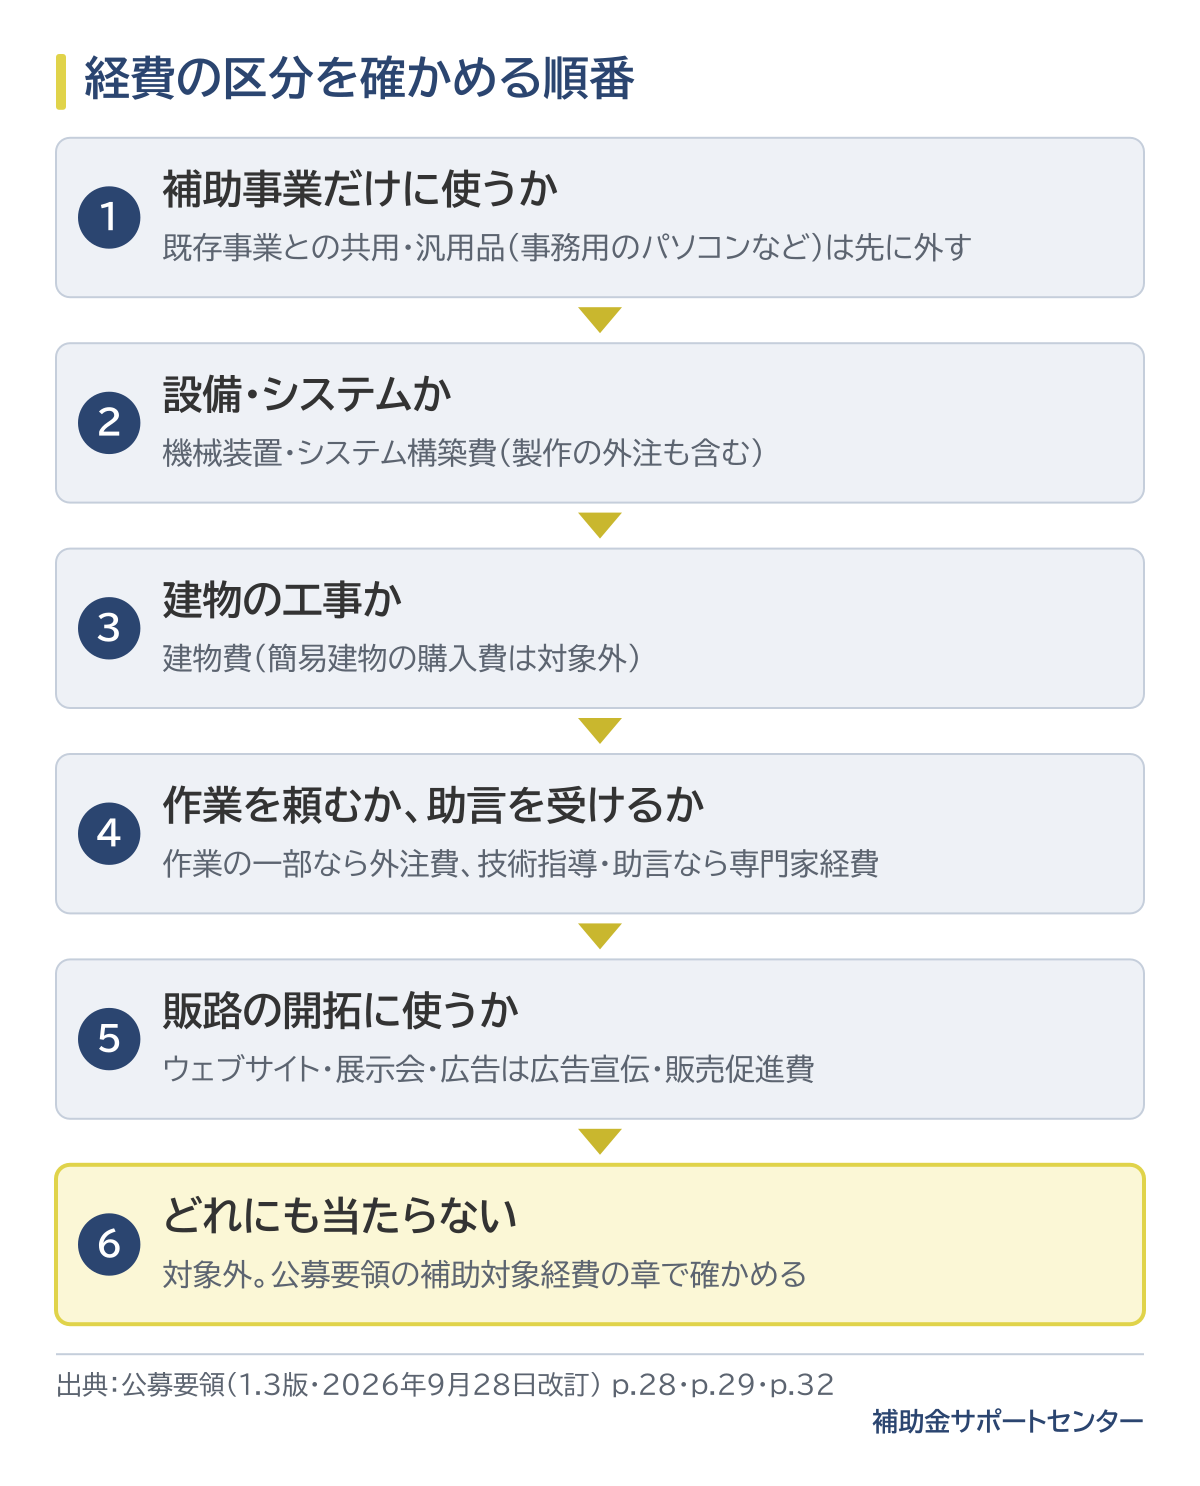
既存の事業に使う経費や、既存の事業と補助事業で共用する経費は対象外です。事務用のパソコン・プリンタ・タブレット端末・スマートフォン・カメラ・家具家電のように、ほかの目的にも使えるものも外します。
補助事業に使う設備やソフトウェアは、製作を外注する場合も機械装置・システム構築費です。建物の建設・改修は建物費ですが、ビニールハウス・コンテナなどの簡易建物の購入費は対象外です。
検査・加工・設計などの作業の一部を請負や委託で頼むなら外注費、技術指導や助言を受けるなら専門家経費です。専門家経費や技術導入費に当たる経費を、外注費として計上することはできません。
補助事業の製品・サービスのパンフレットや動画、PRのウェブサイト、展示会出展は、ウェブサイトも含めて広告宣伝・販売促進費です。
毎月かかる事務所の家賃・水道光熱費や、事務用のパソコンなどの汎用品、振込手数料、消費税は対象外です。税理士への決算・申告の費用、申請書類の作成費、自社の人件費も対象になりません。計上した経費の大半が対象外だと、不採択・採択取消・交付決定取消になります。見積を取る前に、下の表の経費を外しておきます。
| 分類 | 対象外の例 |
|---|---|
| 毎月かかる費用 | 事務所の家賃・保証金・敷金・仲介手数料・水道光熱費、電話・インターネットの通信費(クラウドサービス利用費に含まれる付帯の通信料などは除く) |
| 汎用品 | 事務用のパソコン・プリンタ・タブレット端末・スマートフォン・カメラ・家具家電 |
| 手数料・税金など | 振込手数料・両替手数料・収入印紙・消費税等・各種保険料・借入金の支払利息 |
| 内訳が分からない経費 | 諸経費、一般管理費、現場管理費、雑費など |
| 書類・申告の費用 | 事業計画書・申請書・報告書の作成・提出の費用、税務申告・決算書作成の費用 |
| 社内・身内への支払い | 自社の人件費・旅費(グローバル枠の海外旅費を除く)、同じ代表者・役員がいる事業者や資本関係がある事業者への支払い、社内発注・社内製造 |
申請者と同じ代表者・役員がいる事業者や、資本関係がある事業者への支払いは対象外です。同じ会社の部署の間の支払いも対象外で、機械装置などの社内発注・社内製造も含まれます。
応募の時点で計上していない経費は、交付申請で新しく足せません。また、交付決定日より前に契約・発注した経費は対象になりません。交付決定は、採択のあとに交付申請を出し、経費を確かめたうえで届く通知で、採択の通知とは別です。発注先1件当たりの見積額の合計が50万円(税抜き)以上なら、同じ条件で3者以上の見積を取ります。支払いは銀行振込の実績で確認されるため、現金払いや手形での支払いは対象外になります。
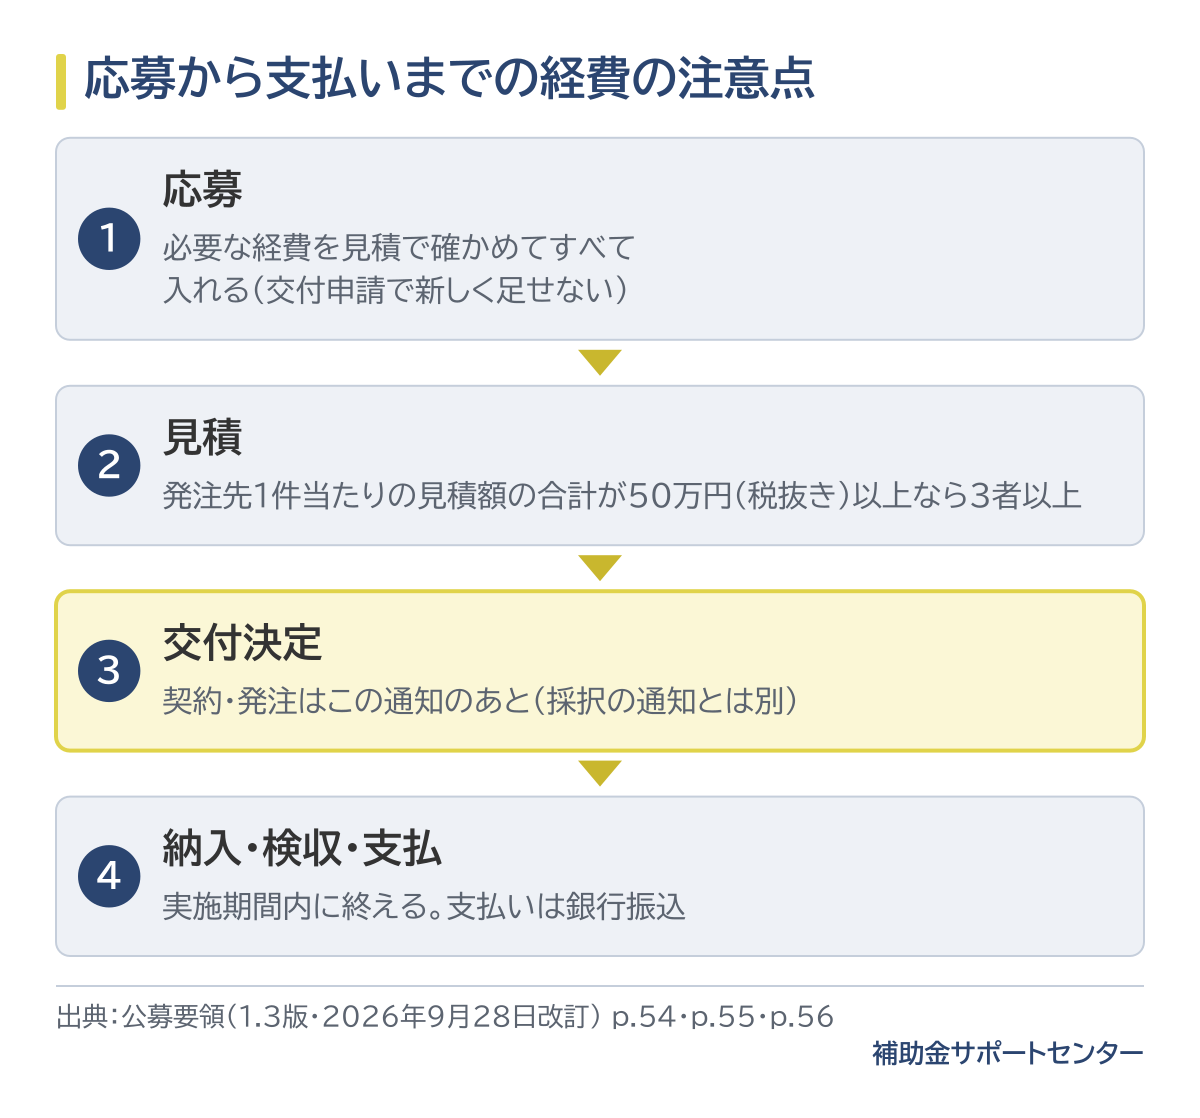
経費の精査は交付申請のときに行われ、対象外と判断された経費があると交付決定額は減額されます。減った結果、補助金額が補助下限額(革新的新製品・サービス枠は100万円、新事業進出枠とグローバル枠は750万円)を下回ると採択取消になります。応募の時点で、必要な経費を見積で確かめてすべて入れます。
見積は複数取り、最低価格を出した相手を選ぶのが基本です。金融機関確認書(金融機関から資金提供を受けて事業を行うときに、その金融機関が事業計画を確かめて出す書類)を発行した金融機関や、事業計画作成支援者への発注・見積は認められません。
発注は交付決定の通知を受けてから行い、実施期間内に納入・検収・支払まで終えます。PayPayやPayPalなどの決済サービスは銀行振込とみなされません。分割払いで実施期間内に払い終えていない分があると、その契約の経費がすべて対象外になります。
事務局の実務から
見積書や経費明細は、書き方によっては対象かどうかが読み取りにくくなります。「一式」とだけ書いた項目は、公募要領が対象外とする「内訳など詳細が確認できない経費」と見分けがつかないため、内訳を添えます。経費明細は単価×数量で書き、計画書と見積書で品名と数量をそろえ、対象外の費用は見積の段階で分けておくと確認が進めやすくなります。公募要領は公募回ごとに改訂されることがあるため、今の版で確かめてください。
自分で仕分ける場合は、公募要領の補助対象経費の章を開き、見積の品目を1つずつ区分の表に当てはめます。専門家に確認を頼む場合は、支援の範囲と、見積や発注の相手になるかどうかを先に聞きます。
A. 事務用のパソコンのように汎用性があり、目的外使用になり得るものは対象外です。クラウドサービス利用費として計上する場合も、パソコンやタブレット、スマートフォンの本体は対象になりません。
A. 古物商の許可を得ている中古品流通事業者3者以上から、型式や年式が書かれた相見積もりを取れば、中古品も対象にできます(ほかの要件は新品と同じです)。相見積もりが無い中古品は、価格の適正さが分からないため対象外です。
A. 補助事業のPRのウェブサイトは、広告宣伝・販売促進費です。売上見込み額から計算した上限があり、金額にかかわらず複数者の見積が必要です。会社全体のPRのためのサイトは対象外です。100万円(税抜き)以上のウェブサイト構築費は、実績報告で開発費用算出資料を出します。
A. 対象になりません。交付決定日より前に契約(発注を含む)した経費は、補助対象外です。交付決定の通知を受けてから発注します。
A. 対象外です。事務局に出す事業計画書や申請書の作成・提出の費用は補助対象外で、事業計画書の作成支援者への支払いは専門家経費にもなりません。
新事業進出・ものづくり補助金の対象経費は、公募要領の経費区分で決まり、機械装置・システム構築費か建物費が中心です。上限のある区分もあり、外注費は4分の1、専門家経費は5分の1、技術導入費と知的財産権等関連経費は3分の1までです(広告宣伝・販売促進費は売上見込み額から計算した上限)。汎用品や消費税、申請書類の作成費などは、どの区分でも対象外です。
迷った経費は、補助事業だけに使うか・設備か建物か・作業か助言か・販路の開拓か、の順で区分を確かめます。
次の行動として、公募要領の補助対象経費の章を開き、自社の見積の品目を区分の表に当てはめてください。発注先1件当たりの見積額の合計が50万円(税抜き)以上なら、3者以上の見積の準備を始めます。区分に迷う品目があれば、無料相談で確かめられます。
見積の品目がどの区分に入るか、対象外の費用が混ざっていないかを、無料相談でお答えします。エムアイエスは、補助金の事務局10年の経験を持つ中小企業診断士のチームで、支援実績は2,000件超です。
YouTube「マツムラ診断士の補助金虎の巻」で、この制度を中小企業診断士の松村が解説しています。
▶ 動画を見る(YouTube)
※動画は公開した時点の情報です。最新の要件・日程は、この記事と公募要領でご確認ください。
※本記事は2026年10月時点で公表されている公募要領・公式サイトの情報をもとに作成しています。要件・日程・補助額は変わることがあります。申請の前に、必ず最新の公募要領をご確認ください。
執筆:補助金サポートセンター編集部
監修:松村 昌典(2026年10月15日 監修)
株式会社エムアイエス 代表/中小企業診断士・応用情報技術者。補助金の申請支援に約15年携わり、うち10年は ものづくり補助金の事務局の運営を経験。支援実績2,000件超。制度の要件と審査の見方をふまえて、中小企業の事業計画づくりを支援しています。