\お気軽にお問い合わせください/
受付時間 / 平日10:00~18:00
\お気軽にお問い合わせください/
24時間受付 / 迅速に対応
この記事は『中小企業省力化投資補助金(一般型)公募要領(第8回)(第8回・2026年8月版、2026年9月18日改訂)』にもとづいています(2026年10月確認)。
省力化投資補助金(一般型)の要件は数字が並ぶため、自社の決算と給与でどう確かめればよいかが分かりにくい制度です。この記事では、中小企業省力化投資補助金(一般型)の第8回の公募要領をもとに、基本要件4つとその他の要件を、使う資料・計算の順番・満たせなかったときの返還の違いとあわせて整理します。補助金の事務局での経験から、よくある読み違えも添えます。読み終えると、自社が要件を満たせるかを要件ごとに判定し、足りない所を申請前に直せます。第8回の受付は2026年10月16日に締め切られました。次の回に申請する場合は、その回の公募要領で数字を確かめてください。(2026年10月時点)
中小企業省力化投資補助金(一般型)の第8回は、基本要件4つとその他の要件をすべて満たす3〜5年の事業計画が要ります。基本要件のうち数字の要件は、労働生産性の年平均4.0%以上の向上と、1人当たり給与支給総額の年平均3.5%以上の増加です。あわせて事業場内最低賃金を地域別最低賃金+30円以上にし、従業員21名以上なら、子育てと仕事の両立の取り組みを書いた一般事業主行動計画を国のサイトで公表します。
補助上限額・補助率・特例・スケジュールは、省力化補助金 一般型の補助額・要件・変更点の記事で整理しています。この記事は、各要件を自社の数字でどう確かめるかに絞ります。
| 要件 | 水準 | 時点 |
|---|---|---|
| ① 労働生産性(付加価値額÷労働者数) | 年平均成長率4.0%以上の向上 | 事業計画期間の毎年 |
| ② 1人当たり給与支給総額(全月分の給与を受けた従業員で数える) | 年平均成長率3.5%以上の増加 | 目標値は交付申請時までに表明。事業計画の最終年度に達成 |
| ③ 事業場内最低賃金(事業場で最も低い賃金) | 地域別最低賃金+30円以上 | 事業計画期間の毎年 |
| ④ 一般事業主行動計画(従業員21名以上のみ) | 「両立支援のひろば」で公表 | 交付申請時まで |
注意:最低賃金引き上げに係る補助率引き上げの特例を使う事業者は、基本要件が①②④の3つになり、③の事業場内最低賃金の要件はかかりません。特例の条件は、上の記事と公募要領で確かめてください。
基本要件に加えて、次の要件もすべて満たす必要があります。5つ目は、資金を金融機関から調達する予定の事業者だけにかかります。
事業計画期間は、補助事業を完了した事業年度(決算年度)の翌年度を1年目として、3〜5年で置きます。伸び率を比べる起点の基準年度は、補助事業が完了した日を含む事業年度の決算期です。申請時の直近の決算期ではありません。補助事業がある期の途中で完了すれば、その期の決算が基準年度になり、翌年度から計画の1年目が始まります。
労働生産性は、付加価値額(営業利益+人件費+減価償却費)を労働者数で割った数字です。一般型では、事業計画期間の毎年、基準年度と比べて年平均成長率4.0%以上向上させる計画が要ります。まず直近の決算書から3つの数字を拾って今の水準を出し、補助事業が完了する期(基準年度)の見込みを置いてから、そこから毎年の伸びを置くと、無理のない計画かどうかを判断できます。
| 項目 | 式・中身 |
|---|---|
| 付加価値額 | 営業利益+人件費+減価償却費 |
| 労働生産性 | 付加価値額÷労働者数 |
| 労働者数 | 従業員数+役員の人数(個人事業主は事業主と専従者) |
| 年平均成長率 | 毎年同じ割合で伸びたとみなした1年あたりの伸び率(下の計算例を参照) |
指定様式の事業計画書(その3)に営業利益や人件費などを入力すると、労働生産性の数値が計算されます。手で計算するのは、申請前に見当を付けるときだけで足ります。
営業利益は損益計算書から拾います。人件費と減価償却費は、販売費・一般管理費と製造原価報告書に分かれて載っている会社が多いため、両方から拾い漏れがないかを見ます。どの科目を人件費に入れるかは、事業計画書(その3)の指定様式の説明に合わせます。労働者数は、従業員の数に役員の人数を足します。
労働生産性の要件は「事業計画期間において毎年」と書かれており、最終年度に届けばよい形ではありません。計画の数値は補助事業の終了後も、毎年度の効果報告で伸び率の達成状況を確かめられます。効果報告時の値は、報告の時点で期末を迎えている直近の事業年度の数字を使います。
架空の数字で、式の使い方だけを示します。基準年度の労働生産性を100とすると、年平均4.0%で伸ばすには、1年目に104、3年目に約112.5、5年目に約121.7が目安です。1.04を年数の回数だけかけて出します。
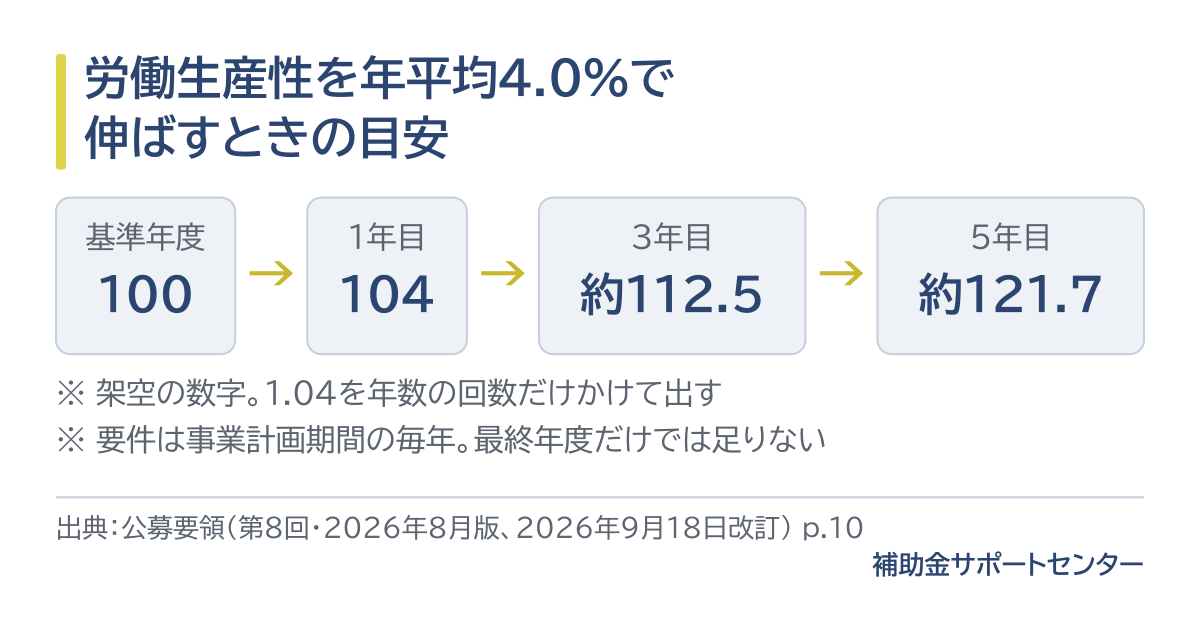
労働者数が同じなら、付加価値額も同じ割合で増やすことになります。人を増やす計画なら、付加価値額はさらに伸ばす必要があります。公募要領は、省力化で生まれた労働力を補助事業以外の事業にどう生かすかまで書くよう求めています。具体的な打ち手は労働生産性を上げる5つの打ち手と補助金活用術、人の配置の考え方は多能工化と補助金活用法で紹介しています。
賃上げの要件は、1人当たり給与支給総額の年平均成長率を3.5%以上増やす計画を作り、自社で決めた目標値を交付申請時までに従業員と役員へ表明することです。数えるのは、その事業年度に全月分の給与を受けた従業員で、途中で入った人・辞めた人はその年度の計算から外します。先に対象者を確かめると、計画と報告のずれを防げます。
3.5%は、日本銀行が定める「物価安定の目標」に1.5%を足した水準です。事業者は3.5%以上の目標値を自分で決め、事業計画の最終年度に達成することが求められます。目標値を高く置くほど届かなかったときの返還も大きくなるため、払い続けられる人件費の見通しと合わせて決めます。
| 区分 | 中身 |
|---|---|
| 入るもの | 給料・賃金・賞与・各種手当(残業手当・休日出勤手当・家族手当・住宅手当など) |
| 入らないもの | 福利厚生費・法定福利費・退職金 |
| 数える従業員 | 基準年度と各事業年度で、全月分の給与を受けた従業員 |
| 外せる従業員 | 産前・産後休業、育児休業、介護休業などで時短勤務をしている従業員 |
中途採用や退職で全月分の給与を受けていない従業員は、その事業年度に限って計算から外します。入れ替わりがあると平均の額が動くため、採用と退職の予定も計画に入れて目標値を決めます。
応募申請時に従業員数が0名の場合は、対象となる給与が無いため応募できません。従業員がいても、基準年度や算出の対象となる事業年度に、全月分の給与を受けた従業員が0名なら同じく応募できません。役員だけの会社や入れ替わりの多い会社は、この点を最初に確かめます。
審査では、補助事業の完了後の賃上げ率に加えて、完了を待たずに行う「足下の賃上げ」も評価されます。応募申請時の直近決算期から基準年度までの1人当たり給与支給総額の伸びが、物価上昇率を上回る程度に届かない計画は、審査で大きく不利になると書かれています。足下の賃上げは、採択後交付決定までに従業員へ表明することが必須です。
事務局の実務から
補助金の事務局の実務では、労働生産性の伸びを「最終年度に届けばよい」と読んだり、給与の要件を前の公募回の数字のまま読んだりする誤りが見られます。一般型の第8回では、労働生産性は事業計画期間の毎年、1人当たり給与支給総額は最終年度の目標値の達成と、要件ごとに見られる時点が違います。申請する回の公募要領で、要件の数字と見られる時点を書き出してから計画を組むと、あとの報告でのずれを防げます。
事業場内最低賃金の要件は、補助事業を行う事業場で最も低い賃金を、事業計画期間の毎年、事業を行う都道府県の最低賃金より30円以上高くすることです。従業員21名以上の会社は、交付申請時までに一般事業主行動計画を「両立支援のひろば」で公表します。どちらも申請の前に、今の水準と手続きの状況を確かめておきます。
判定に使うのは、補助事業を行う事業場の中で最も低い賃金です。事業場が複数あるときは、その中で事業場内最低賃金が最も低くなる事業場の数字を使います。賃金台帳で、事業場で働く人の賃金を時間あたりに直して並べ、いちばん低い額を確かめます。
要件は「毎年」で、届いたかどうかは事業計画期間中の毎年3月末時点で確かめられます。地域別最低賃金が改定されると、+30円の基準も同じだけ上がります。改定後の額に30円を足した水準を下回らないよう、賃金を見直す時期を決めておきます。
従業員21名以上の場合は、交付申請時までに、次世代育成支援対策推進法にもとづく一般事業主行動計画を厚生労働省の「両立支援のひろば」で公表します。応募の時点で公表していなければ、公表することを宣誓します。掲載には2週間程度かかり、公表申請の審査で不備が見つかることもあるため、早めに準備を始めます。
省力化の効果は、設備の導入で削減される業務の時間の割合を示す省力化指数と、投資額を何年で回収できるかを示す投資回収期間で示します。投資回収期間は根拠資料とともに提出することが要件です。導入前後の作業時間を工程ごとに分け、設備のために新しく増える作業も差し引いて数字を置くと、根拠を説明しやすくなります。
省力化指数は、[(設備導入により削減される業務に要していた時間)−(設備導入後に発生する業務に要する時間)]÷(設備導入により削減される業務に要していた時間)で計算します。削減される時間には、今の業務で減る時間を入れるのが基本です。新規出店では、新しい業務の流れで将来生じる人手の削減時間も入れられます。
架空の数字で示すと、削減される業務に年1,000時間かかっていて、設備の導入後に点検などの作業が年200時間生じるなら、省力化指数は(1,000−200)÷1,000=0.8です。設備のために増える作業を差し引くのが、この式の要の点です。
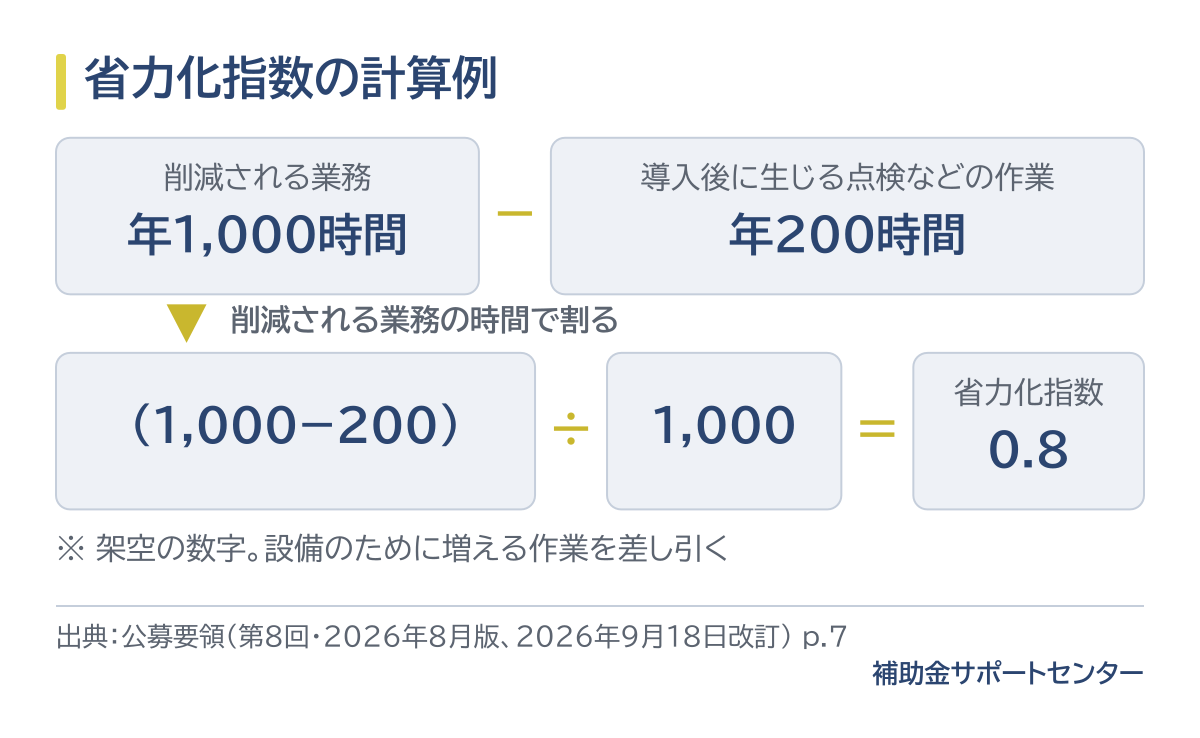
投資回収期間は、投資額÷(削減工数×年間稼働日数×人件費単価+増加した付加価値額)で計算します。削減工数・稼働日数・人件費単価は、作業の記録や賃金台帳など、説明できる資料から置きます。公募要領に「何年以内なら対象」という基準の値は書かれておらず、審査では投資回収期間が短いかと、その算出根拠が妥当かが見られます。
効果の数字は、オーダーメイド設備などで業務の流れを変える計画として示します。汎用設備を単体で導入するだけの事業は対象になりません。汎用設備でも、導入環境に応じて周辺機器や機能が変わる場合や、組み合わせてより高い省力化効果を生む場合はオーダーメイド設備とみなされます。設備の選び方は省力化投資補助金(一般型)で採択に近づく3つのポイントでも紹介しています。
たとえば人手不足の製造現場で設備の導入を考える場合、効果を「何時間減る」と先に言い切らずに確かめます。①今の作業を工程ごとに分け、1回の時間と回数を出す。②導入後に減る作業と、設備のために新しく増える段取りや点検の作業を分けて並べる。③その結果を労働生産性と賃上げの計画に当てはめ、毎年の伸びとして無理がないかを見る。自社の工程で要件の計算がどうなるかを確かめたい方は、無料相談をご利用ください。
▶ 無料相談で、自社の場合を確かめる
基本要件に届かなかったときの扱いは、要件ごとに違います。公募要領の返還の定めにあるのは②給与と③最低賃金の2つで、①労働生産性と④行動計画は返還の対象に挙がっていません(労働生産性の伸びは毎年の効果報告で確かめられます)。1人当たり給与支給総額の目標に届かなければ達成率に応じた返還を、事業場内最低賃金の要件に届かなければ、補助金額を事業計画年数で割った額の返還を求められます。天災など事業者の責めに帰さない理由があれば返還を求めない例外もあり、計画は続けられる数字で置きます。
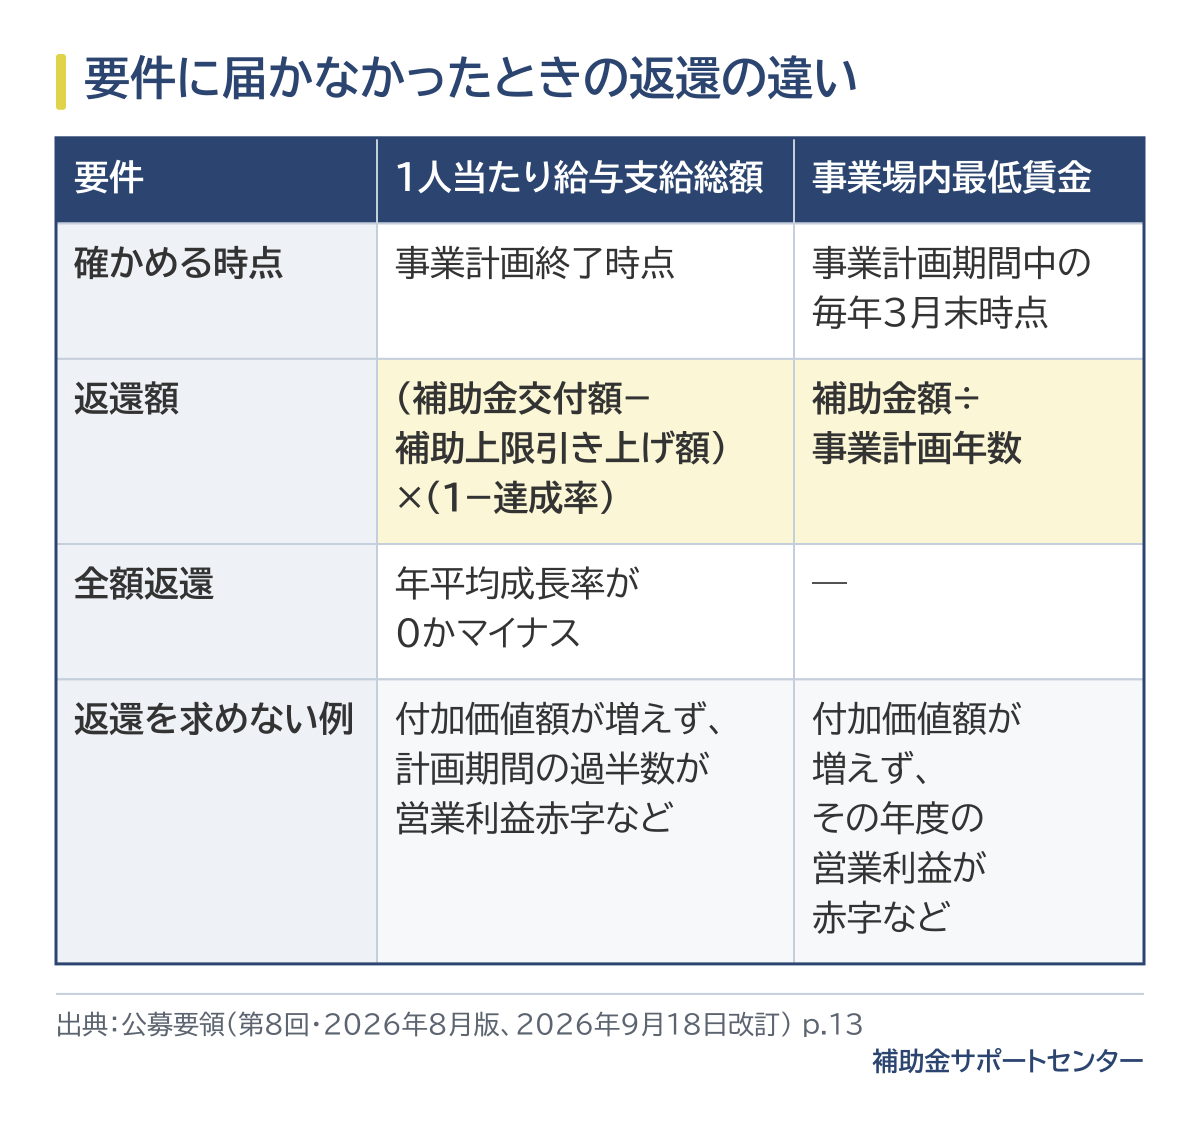
達成率は、事業計画終了時点の1人当たり給与支給総額の年平均成長率を、申請時に掲げた目標値で割って出します。返還額は(補助金交付額−補助上限引き上げ額)×(1−達成率)で、大幅賃上げの特例(賃上げを多くする代わりに補助上限額を引き上げる特例)を使っていなければ、引き上げ額は0として計算します。年平均成長率が0かマイナスなら全額返還です。
たとえば大幅賃上げの特例を使わず、実績の伸びが目標値の8割にとどまった場合は、達成率が0.8になり、返還額は補助金交付額の2割です。
事業場内最低賃金は、補助事業を完了した事業年度の翌年度以降、事業計画期間中の毎年3月末時点で確かめられます。届いていない年があれば、補助金額を事業計画年数で割った額の返還を求められます。給与の要件と違い、届かなかった年ごとに判定される点に注意します。
給与の要件は、付加価値額が増加しておらず、かつ企業全体として事業計画期間の過半数が営業利益赤字の場合など、または天災など事業者の責めに帰さない理由がある場合は返還を求めないとされています。最低賃金の要件も、付加価値額が増えず、その事業年度の営業利益が赤字の場合などは同じ扱いです。再生事業者(公募要領の別紙で定める、事業の再生に取り組む事業者。当てはまるかは別紙で確かめます)は、基本要件に届かなかった場合の返還要件が免除されます。
申請時に置いた数字は、補助事業の終了後に毎年出す効果報告で照らし合わされます(上の「最終年度だけでなく毎年の伸びで見られる」のとおり)。届く見込みのある数字にします。
申請前は、決算書・賃金台帳・従業員の名簿と、導入する設備の見積書を手元に出し、要件ごとに「満たす・満たさない・不明」を付けて確かめます。不明が残る要件から先に公募要領と様式を読み直し、満たさない要件は計画の数字か投資の中身を見直します。確かめる順番と使う資料を先に決めておくと、要件の抜けを防げます。
| 要件 | 見る資料 | 確かめること |
|---|---|---|
| 労働生産性 | 直近の決算書(損益計算書・製造原価報告書) | 今の水準から、毎年4.0%以上伸ばす計画を置けるか |
| 1人当たり給与支給総額 | 賃金台帳・従業員の名簿 | 全月分の給与を受けた従業員がいるか。年平均3.5%以上の目標値を払い続けられるか |
| 事業場内最低賃金 | 賃金台帳・地域別最低賃金 | 最も低い賃金が最低賃金+30円以上か |
| 一般事業主行動計画 | 従業員数・「両立支援のひろば」 | 21名以上なら公表済みか。交付申請時までに間に合うか |
| 省力化の効果 | 作業の記録・設備の見積書 | 省力化指数・投資回収期間・付加価値額の増加を根拠資料で説明できるか |
賃上げを先に確かめるのは、労働生産性の伸びと人件費の増え方が同じ計画の中でつながるためです。省力化の効果は最後に置き、前の4つの数字と食い違わないかを見ます。
発注先1件あたりの見積額の合計が50万円(税抜き)以上の物件は、同一条件による相見積もりを取るのが原則です。外部の支援を受けて事業計画を作る場合は、申請画面の「事業計画書作成支援者名」「作成支援報酬額」の欄に、支援者名と報酬の内容を書きます。
要件の数字を自社で出せて「不明」が残らなければ、自分で計画を組めます。労働生産性と給与の伸びを毎年の計画に落とす所や、省力化指数・投資回収期間の根拠づくりで迷うなら、計画づくりの支援を受けて一緒に確かめる方が早い場合があります。どちらの場合も、公募要領が求めるとおり、事業計画は申請者自身で作ることが前提です。
直近の決算書、賃金台帳、従業員と役員の人数が分かる名簿、導入する設備の見積書とカタログ、今の作業の時間の記録をそろえます。事業計画書(その3)の指定様式に数字を入れると労働生産性などが計算されるので、試しに入れて伸び方を確かめます。一般型はカタログ注文型より審査項目が多いため、設備がカタログに載っていないかも先に見ておきます。
相談の前に、決算書3期分、賃金台帳、設備の見積を手元に置くと、要件ごとの判定が早く進みます。聞くことは、自社の数字で労働生産性と1人当たり給与支給総額の伸びをどう置くか、省力化指数の削減時間をどう説明するか、の2つに絞ると具体的な答えを得やすくなります。
相談先には、支援の範囲(計画づくりの支援・内容の確認・手続きの案内のどこまでか)、報酬の額と払う時期、契約の期間を確かめます。公募要領は、実際の費用とかけ離れた高額な成功報酬の請求や、金額や条件が不透明な契約を、不適切な行為の例に挙げています。
A. 全額ではなく、達成率に応じた返還が基本です。ただし、1人当たり給与支給総額の年平均成長率が0かマイナスなら全額返還です。天災など事業者の責めに帰さない理由がある場合などは、返還を求めない扱いもあります。
A. 公募要領の「2-1.補助対象者」に書く従業員数に、役員(個人事業主は事業主と専従者)の人数を足した数です。2-1の常勤従業員は中小企業基本法の「常時使用する従業員」で、日々雇い入れられる人や試用期間中の人は含めません。
A. 応募申請時に従業員数が0名の場合は、対象となる給与が無いため応募できません。従業員がいても、基準年度や算出の対象となる事業年度に全月分の給与を受けた従業員が0名なら、同じく応募できません。
A. カタログ注文型は、国が省力化効果を認めた製品カタログから選ぶ形で、一般型と比べて申請が迅速かつ簡易です。一般型は自社の業務に合わせた設備やシステムを入れる計画を作り、カタログ注文型より多い審査項目で審査されます。一般型で申請する前に、製品カタログを確かめるよう求められています。
A. 公募要領に数値の基準は書かれていません。審査では、省力化指数が高いか、投資回収期間が短いかと、その算出根拠が妥当かを見ます。数字を大きく見せるより、根拠資料で説明できる数字を置きます。
省力化投資補助金(一般型)の第8回は、基本要件4つとその他の要件をすべて満たす3〜5年の計画が要ります。基本要件は、労働生産性の年平均4.0%以上の向上、1人当たり給与支給総額の年平均3.5%以上の増加、事業場内最低賃金を地域別最低賃金+30円以上、従業員21名以上なら一般事業主行動計画の公表です。その他の要件では、省力化指数・投資回収期間・付加価値額の増加・オーダーメイド設備の導入などを示します。
要件ごとに、見られる時点と返還の扱いが違います。給与の要件は、最終年度に目標値に届かなければ達成率に応じた額の返還を求められます。最低賃金の要件は、毎年3月末時点で届いていない年ごとに、補助金額を事業計画年数で割った額の返還を求められます。
次の行動は、公募要領の「1-5.補助事業要件」と、返還の扱いを書いた「1-6」の節を読み、決算書と賃金台帳を手元に出して、要件ごとに満たす・満たさない・不明を付けることです。不明が残る要件は、公募要領の該当の節を読み直すか、無料相談で確かめてください。
労働生産性と1人当たり給与支給総額の伸びをどう置くか、省力化指数と投資回収期間の根拠をどう示すかは、エムアイエスの無料相談で確かめられます。計画づくりの支援・内容の確認・手続きの案内をいたします。ご相談はエムアイエスへ。
YouTube「マツムラ診断士の補助金虎の巻」で、この制度を中小企業診断士の松村が解説しています。
▶ 動画を見る(YouTube)
※動画は公開した時点の情報です。最新の要件・日程は、この記事と公募要領でご確認ください。
※本記事は2026年10月時点で公表されている公募要領・公式サイトの情報をもとに作成しています。要件・日程・補助額は変わることがあります。申請の前に、必ず最新の公募要領をご確認ください。
執筆:補助金サポートセンター編集部
監修:松村 昌典(2026年10月17日 監修)
株式会社エムアイエス 代表/中小企業診断士・応用情報技術者。補助金の申請支援に約15年携わり、うち10年は ものづくり補助金の事務局の運営を経験。支援実績2,000件超。制度の要件と審査の見方をふまえて、中小企業の事業計画づくりを支援しています。