\お気軽にお問い合わせください/
受付時間 / 平日10:00~18:00
\お気軽にお問い合わせください/
24時間受付 / 迅速に対応
この記事は『新事業進出・ものづくり商業サービス補助金 公募要領(第2回)(第2回公募(公募開始 令和8年11月2日))』にもとづいています(2026年11月確認)。
補助金は返さなくてよいお金なので、税金はかからないと思われがちです。入金のあとの決算や確定申告で慌てないか、心配な方もいるでしょう。結論から言うと、補助金は法人税・所得税の課税対象です。設備に充てた分は、法人は圧縮記帳(設備の帳簿の金額を減らし、その分を税の計算で費用として差し引く仕組み)、個人事業主は総収入金額に算入しない(所得の計算で収入に含めない)仕組みがあります。条文と公募要領(2026年11月確認)にもとづき、税理士へ相談する前の準備まで整理します。個別の判断は税理士へご相談ください。
補助金は返さなくてよいお金ですが、税金がかからないわけではありません。公募要領は、補助金を経理上の収入として計上し、法人税などの課税対象になると書いています。設備に充てた分には、法人は圧縮記帳、個人事業主は総収入金額に算入しない仕組みが法律にあります。この節では、公募要領の書き方と、非課税と思い込んだときのリスクを順に説明します。
新事業進出・ものづくり補助金と省力化投資補助金(一般型)の公募要領は、「補助金は経理上、支払を受けた事業年度における収入として計上するものであり、法人税等の課税対象となります」と書いています。持続化補助金の公募要領は、額の確定(実績報告のあと、事務局が補助金の額を決めること)について「補助金の額の確定を受けた事業年度における収益として計上するものであり、法人税・所得税の課税対象となります」と書いています。
補助金が収入として計上されると、その事業年度の利益が増える場合があります。納税の資金を見込まずに資金計画を組むと、決算のときに納税額に慌てるおそれがあります。税額は利益の額や税率で変わるため、見込みは税理士に出してもらいます。税額の見込みは、顧問の税理士に確かめてください。
どの事業年度の収入にするかは、公募要領の書き方が補助金によって違うため、使う補助金ごとに確かめます。新事業進出・ものづくり補助金と省力化投資補助金(一般型)は支払を受けた事業年度、持続化補助金は補助金の額の確定を受けた事業年度と書いています。この節では、3つの補助金の書き方の比べ方、決算期をまたぐときの確かめ方、入金の見込みの時期を順に説明します。
3つの公募要領の書き方を、表にまとめます。
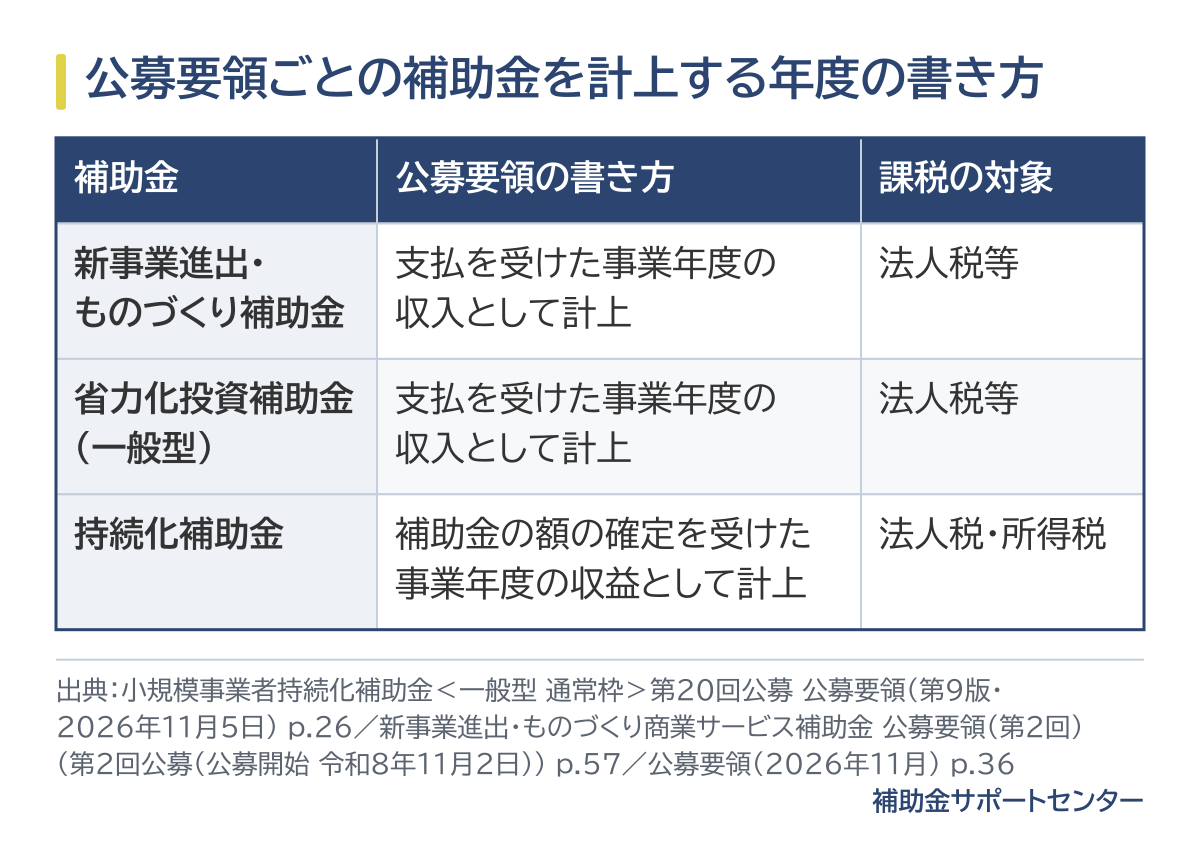
表のとおり、計上の起点は「支払を受けた事業年度」と「補助金の額の確定を受けた事業年度」の2通りです。
入金が決算期をまたぐときは、どちらの書き方でも、どの事業年度に計上するかの最終の判断を税務の専門家に確かめます。額の確定の通知や入金の記録など、起点になる日付が分かる書類を手元に置いて相談します。
入金の見込みの時期は、事務局の案内や手引きで確かめてください。決算期と並べて、入金が同じ事業年度に収まるかを先に見ておくと、税理士への相談が具体的になります。
たとえば決算月の直前に設備を買い、補助金の入金(持続化補助金では額の確定)が翌期になると、設備の取得と補助金の計上が別の事業年度に分かれることがあります。その年度の扱いは税理士に確かめます。採択から入金までの見通しを自社の場合で確かめたい方は、無料相談をご利用ください。
▶ 無料相談で、採択から入金までの時期の見通しを立てる
圧縮記帳は、法人が固定資産の取得や改良に充てる国や地方公共団体の補助金を受けたときの仕組みで、法人税法第42条に定めがあります。条件を満たすと、補助金の額に相当する金額の範囲で帳簿価額(帳簿に載せる設備の金額)を減額するなどして、その金額を損金の額に算入(税の計算で費用として差し引くこと)できます。この節では条文の定め、使える条件、経理の方法を順に説明します。
法人税法第42条は、国庫補助金等を「各事業年度において固定資産の取得又は改良に充てるための国又は地方公共団体の補助金又は給付金その他政令で定めるこれらに準ずるもの」と定めています。圧縮限度額は、その事業年度に交付を受けた国庫補助金等の額に相当する金額です。前の事業年度に取得した設備に補助金が入る場合は、計算の方法が別に定められているため、税理士に確かめます。
返還不要の確定などの条件を満たすとき、その事業年度に交付を受けた国庫補助金等の額に相当する金額(圧縮限度額)の範囲で、帳簿価額を損金経理(決算で費用として処理すること)により減額するか、確定した決算で積立金として積み立てると、その金額を損金の額に算入できます。補助金の収入と同じ額までを、その事業年度の費用として差し引ける形になります。
条文には、次の条件が書かれています。まず、国庫補助金等の返還を要しないことが当該事業年度終了の時までに確定した場合に限ることです。次に、当該事業年度終了の時までに取得または改良をした、その交付の目的に適合した固定資産であることです。
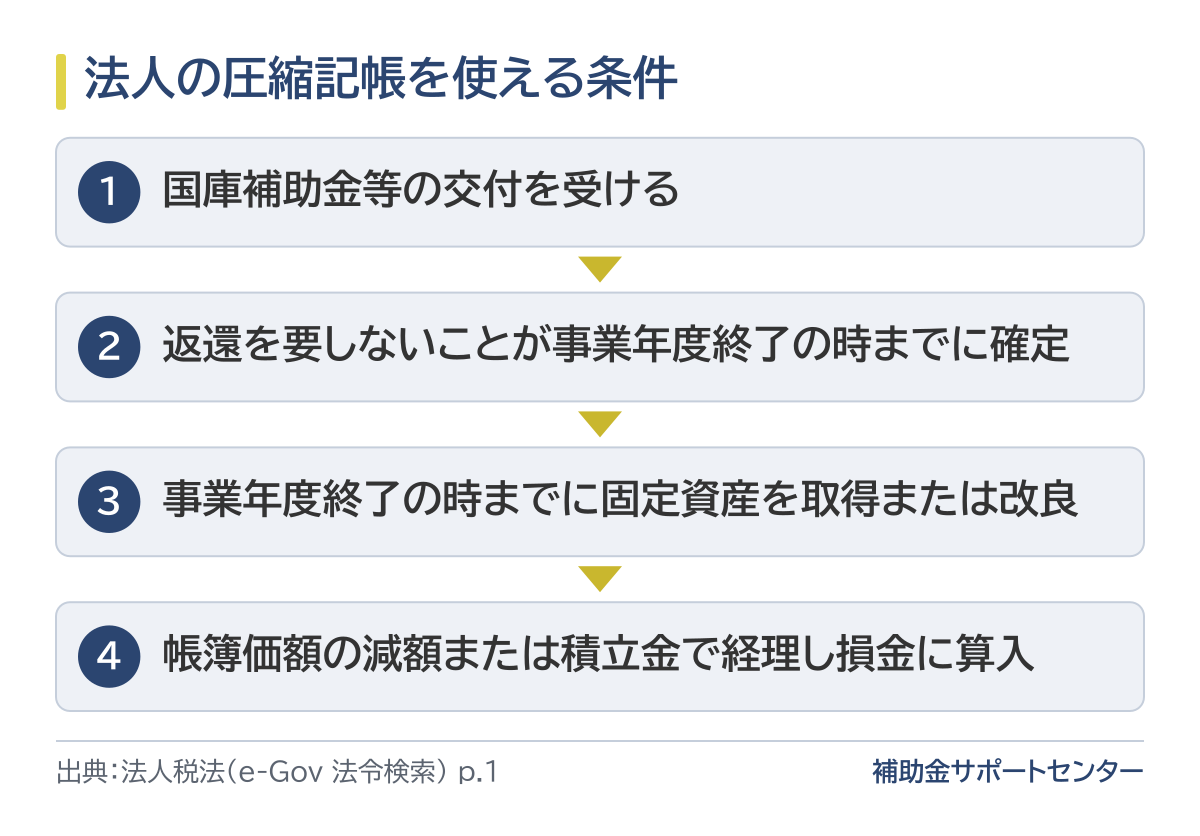
法人税法第42条は、圧縮限度額の範囲内でその帳簿価額を損金経理により減額する方法と、圧縮限度額以下の金額を当該事業年度の確定した決算において積立金として積み立てる方法を定めています。どちらも、減額し、または経理した金額に相当する金額は、その事業年度の所得の金額の計算上、損金の額に算入されます。どちらの方法を選ぶか、仕訳をどうするかは、顧問の税理士に確かめます。
個人事業主には、所得税法第42条の国庫補助金等の総収入金額不算入という別の仕組みがあります。固定資産の取得や改良に充てる補助金で、返還を要しないことがその年十二月三十一日までに確定し、同じ日までに交付の目的に合う固定資産を取得または改良したとき、その交付額に相当する金額を総収入金額に算入しないと定めています。この節では、条文の定め、期限の違い、法人との比べ方を順に説明します。
所得税法第42条は、居住者(日本に住む個人。個人事業主もここに入ります)が各年において固定資産の取得または改良に充てるための国または地方公共団体の補助金などの交付を受けた場合を対象にしています。その交付を受けた国庫補助金等の額に相当する金額は、各種所得の金額の計算上、総収入金額に算入しないと定めています。
法人は「当該事業年度終了の時まで」、個人は「その年十二月三十一日まで」が期限です。返還不要の確定と、固定資産の取得または改良の両方が、同じ期限までに必要になる点は法人と共通です。確定申告での書類の扱いは、税理士か税務署に確かめます。
法人と個人の違いを、表にまとめます。
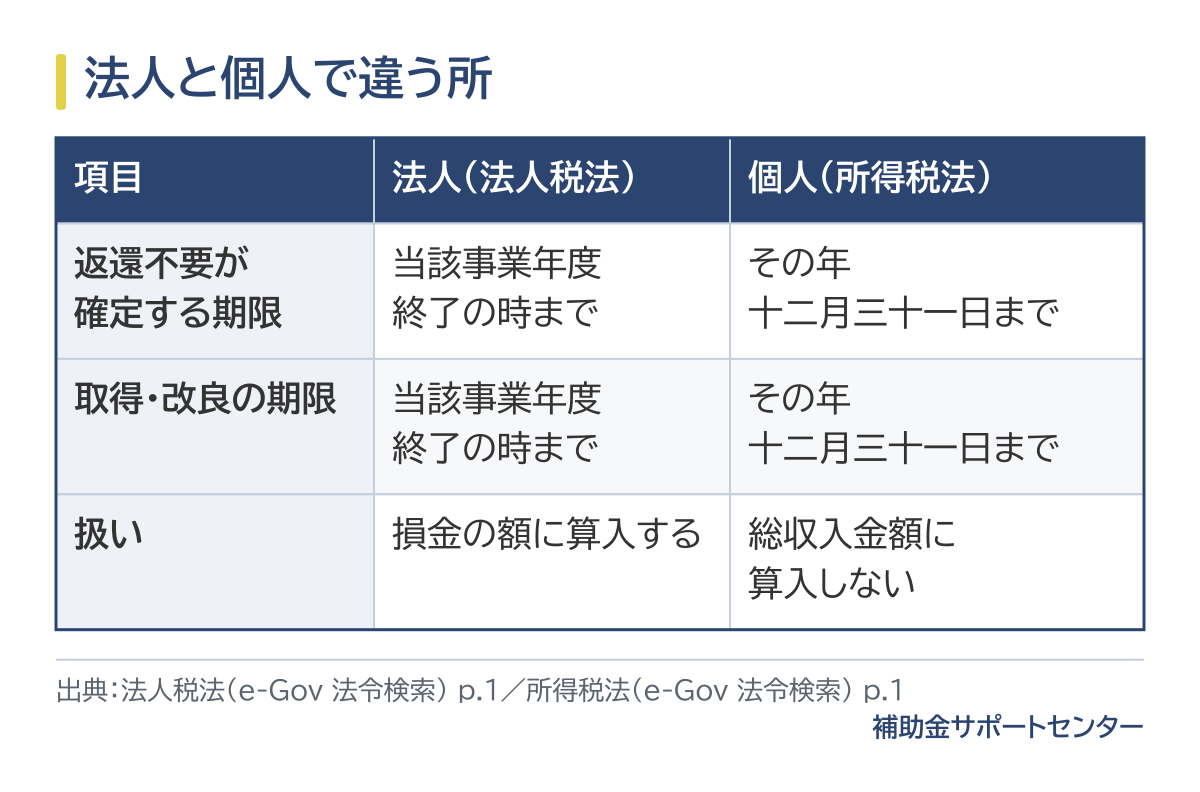
法人は損金の額に算入する形、個人は総収入金額に算入しない形で、扱いの置き場所が違います。
圧縮記帳などの仕組みが関係するのは、固定資産の取得や改良に充てた補助金の部分です。新事業進出・ものづくり補助金の公募要領は、固定資産の取得以外に充てられる部分には圧縮記帳の適用が認められないと書いています。この節では、固定資産に充てた部分とそれ以外の分け方、公募要領の書きを確かめる点を順に説明します。
固定資産の取得に充てるための補助金について、新事業進出・ものづくり補助金の公募要領は「圧縮記帳が認められます」と書いています。補助金の全額ではなく、固定資産に充てた部分とそれ以外を分けて見ます。
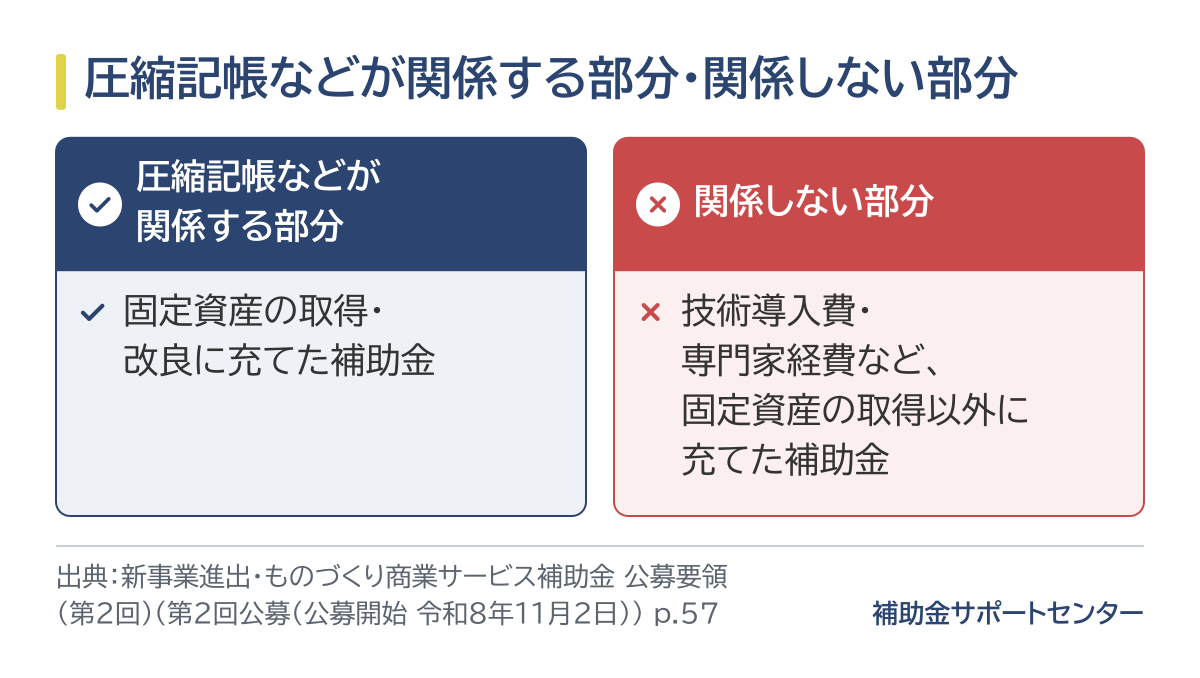
持続化補助金の公募要領は、所得税法第42条または法人税法第42条に規定する国庫補助金等に該当すると書き、交付の目的に適合した固定資産の取得または改良に充てた場合を挙げています。使う補助金の公募要領や交付規程で、国庫補助金等に当たるかを確かめます。
補助金の税金の扱いは、会社の決算や個人の確定申告と合わせて確かめる必要があるので、早めに顧問の税理士へ相談します。相談の前に、交付決定通知書・額の確定の通知・入金の記録・固定資産の請求書と支払いの記録をそろえ、どの経費に補助金が充てられたかを分けておくと話が進みます。この節では、そろえる書類、段ごとの伝え方、相談先を順に説明します。
相談のときは、採択・交付決定・実績報告・額の確定・入金のどの段まで進んだか、次の段がいつ頃になる見込みかを伝えます。補助金の手続きの全体は、補助金の採択後の流れで確かめられます。
事務局の実務から
採択の通知を受けた時点で、交付決定・実績報告・入金の見込みの時期を顧問の税理士に伝えておくと、決算や確定申告の段取りが立てやすくなります。入金の時期と決算期がずれる場合ほど、早めの共有が役立ちます。見込みの時期は、事務局の案内や手引きで確かめてください。
税の個別の判断は、顧問の税理士か税務署に確かめます。補助金の申請から報告までの手続きの段取りは、エムアイエスの無料相談でも確かめられます。
A. 公募要領の書き方は補助金によって違います。新事業進出・ものづくり補助金と省力化投資補助金(一般型)は支払を受けた事業年度、持続化補助金は補助金の額の確定を受けた事業年度の収入または収益と書いています。決算をまたぐ場合の判断は、顧問の税理士に確かめてください。
A. 個人事業主には、圧縮記帳という名前ではなく、所得税法第42条の総収入金額不算入という仕組みがあります。固定資産の取得または改良に充てる補助金で、返還不要の確定と取得・改良がその年十二月三十一日までに済んだときの定めです。確定申告での扱いは税理士か税務署に確かめます。
A. 消費税は、この記事で扱った法人税・所得税とは別の論点です。補助対象経費の消費税の扱いは、使う補助金の公募要領で確かめてください。
A. 圧縮記帳は、圧縮限度額の範囲で帳簿価額を損金経理により減額するか積立金として積み立てると、その金額を損金の額に算入できる仕組みです。税金がなくなると言い切れる仕組みではありません。その後の扱いは、顧問の税理士に確かめてください。
A. 公募要領は、補助金を経理上の収入または収益として計上すると書いています。勘定科目は、顧問の税理士に確かめてください。
補助金は返さなくてよいお金でも、公募要領は経理上の収入または収益として計上し、課税の対象になると書いています。計上する年度の書き方は補助金ごとに違うので、使う補助金の公募要領で、補助金の経理上の扱いを書いた箇所を読んでください。
設備に充てた分は、法人なら圧縮記帳、個人事業主なら総収入金額に算入しない仕組みがあります。どちらも、返還不要の確定と、交付の目的に適合した固定資産の取得または改良が期限までに必要です。固定資産以外に充てた部分は、圧縮記帳の対象になりません(新事業進出・ものづくり補助金の公募要領に明記)。
次の行動は、交付決定通知書・額の確定の通知・入金の記録・固定資産の請求書をそろえ、顧問の税理士に相談することです。手続きの全体は補助金の申請の流れ、どの補助金を使うか選ぶ段階なら中小企業が使える補助金おすすめ5選も参考にしてください。
採択から入金までの時期の見通しと、税理士へ伝える内容の整理について、補助金サポートセンター(株式会社エムアイエス)の無料相談をご利用ください。税の個別の判断は、顧問の税理士にご相談ください。
※本記事は2026年11月時点で公表されている公募要領・公式サイトの情報をもとに作成しています。要件・日程・補助額は変わることがあります。申請の前に、必ず最新の公募要領をご確認ください。
執筆:補助金サポートセンター編集部