\お気軽にお問い合わせください/
受付時間 / 平日10:00~18:00
\お気軽にお問い合わせください/
24時間受付 / 迅速に対応
この記事は『中小企業省力化投資補助事業(一般型)公募要領(第8回公募)(第8回・2026年8月版、2026年9月18日改訂)』にもとづいています(2026年10月確認)。
省力化投資補助金(一般型)の対象経費は7つの区分に分かれ、汎用品やパソコン、システムの利用料がどこに入るのか、対象外なのかが分かりにくい制度です。この記事では、中小企業省力化投資補助金(一般型)の第8回の公募要領にもとづき、区分ごとの中身と線引きを整理します。汎用品が対象になる条件・対象外の経費・見積書のそろえ方も順に説明します。読み終えると、手元の見積の品目を区分と対象外に振り分け、申請前に直す所を業者に頼めます。(2026年10月時点)
中小企業省力化投資補助金(一般型)の第8回の対象経費は、機械装置・システム構築費、運搬費、技術導入費、知的財産権等関連経費、外注費、専門家経費、クラウドサービス利用費の7区分です。このうち機械装置・システム構築費だけが必須で、単価50万円(税抜)以上の設備を1つ以上購入・製作することが前提で、リース・レンタル(借用)の経費はこの50万円に含まれません。ほかの6区分は、必要なときに加える任意の経費です。
補助上限額・補助率・特例は、省力化補助金 一般型の補助額・要件・変更点の記事で整理しています。この記事は、どの費用がどの区分に入るか、どれが対象外かに絞ります。
| 区分 | 必須か | 中身 |
|---|---|---|
| 機械装置・システム構築費 | 必須 | 専ら補助事業に使う機械・装置、専用ソフトウェアなどの購入・借用 |
| 運搬費 | 任意 | 運搬料、宅配・郵送料など(購入時の機械装置の運搬料は除く) |
| 技術導入費 | 任意 | 本事業に必要な知的財産権などを導入する費用 |
| 知的財産権等関連経費 | 任意 | 特許権などの取得の手続きを弁理士に頼む費用など |
| 外注費 | 任意 | 専用設備の設計などの一部を外注する費用 |
| 専門家経費 | 任意 | 本事業のために依頼した専門家に支払う費用 |
| クラウドサービス利用費 | 任意 | 専ら補助事業に使うクラウドサービスやWEBプラットフォームの利用費 |
どの区分の経費も、交付決定(事務局が補助金を出すと決めて通知すること)を受けた日以降に契約・発注し、補助事業の実施期間内に支払いを終えたものに限られます。交付決定の前に発生した経費は、いかなる理由でも事前着手として認められません。見積の依頼は進めてかまいませんが、発注・契約は交付決定を待ちます。
対象経費の決まりは、公募回ごとに見直されることがあります。読んでいる公募要領が何回目のものかは表紙の「第8回公募」の表記で、改訂の有無は表紙の次のページの改訂履歴で確かめます。第8回の公募要領は2026年9月18日に改訂されています。前の回を前提にした解説記事や動画は、区分の名前や条件が今の回と違うことがあります。第8回の受付は締め切られているため、次の回に申請するときは、その回の公募要領で区分と条件を確かめ直してください。
機械装置・システム構築費には、専ら補助事業に使う機械・装置、工具・器具と、専用ソフトウェア・情報システムの購入・製作・構築・借用が入ります。これらと一体で行う改良・据付けの費用も含みます。一方で、設置場所の整備工事・基礎工事や、車両・船舶・航空機は入りません。単価50万円(税抜)以上の設備を1つ以上購入・製作することが、この区分の必須の条件です。リース・レンタル(借用)の経費はこの50万円に含まれません。
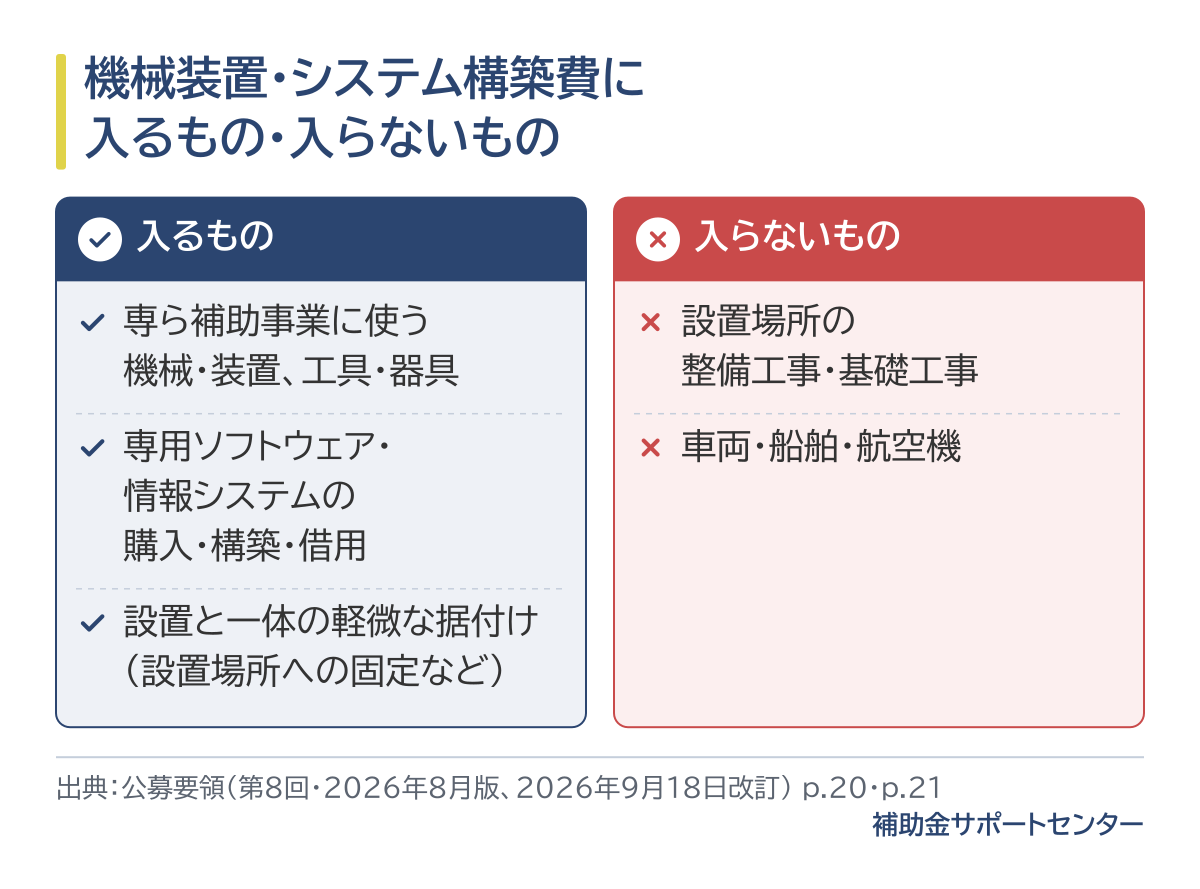
公募要領は、機械・装置や工具・器具の例として、測定工具・検査工具・電子計算機・デジタル複合機などを挙げています。ソフトウェアは、専ら補助事業に使う専用ソフトウェア・情報システムの購入・構築・借用が対象です。機械装置を自社で製作する場合の部品の購入費も、この区分に入ります。どれも「専ら補助事業のために使う」ことが前提です。
改良は、新しく買う機械装置・システムの機能を高める、または耐久性を増すために行うものです。据付けは、新しく買う機械装置の設置と一体で捉えられる軽微なもの(設置場所への固定など)に限られます。設置場所の整備工事や基礎工事は含まれず、対象外の経費の一覧にも挙がっています。設備の据付けと設置場所の工事が1つの明細にまとまっている見積は、業者に分けて書いてもらいます。
対象になるのは、減価償却資産の耐用年数等に関する省令の「機械及び装置」「器具及び備品」「工具」「ソフトウェア」「電気通信施設利用権」に当たる経費です。「船舶」「航空機」「車両及び運搬具」に当たる経費は対象になりません。ただし、自動車などの車両でも、同じ省令で「機械及び装置」に当たるものは対象です。
借用はリース・レンタルのことで、交付決定の後に契約したもののうち、補助事業の実施期間中の分だけが対象です。契約期間が実施期間を超えるときは、按分して実施期間の分だけを計上します。ソフトウェア・システムの月額・年額の利用料は借用に当たらず、クラウドサービス利用費に当たるかを確かめて計上します。リース会社と共同で申請する方法もあり、条件は公募要領の「対象リース会社との共同申請」の節に書かれています。
購入時の機械装置の運搬料と、機械装置などの製作を外注する費用は、運搬費・外注費ではなく機械装置・システム構築費に入れます。運搬費はそれ以外の運搬料・宅配・郵送料など、外注費は専用設備の設計などの一部を外注する費用です。クラウドサービス利用費は専ら補助事業に使う分だけで、サーバーの購入・レンタルやパソコン・タブレットの本体費用は入りません。
| 費用 | 入れる区分 | 決まり |
|---|---|---|
| 購入時の機械装置の運搬料 | 機械装置・システム構築費 | 機械装置費に含める |
| それ以外の運搬料・宅配・郵送料 | 運搬費 | 運搬に要する経費 |
| 機械装置などの製作の外注 | 機械装置・システム構築費 | 製作の外注はこの区分に計上する |
| 専用設備の設計などの一部の外注 | 外注費 | 書面の契約が要る。外注先が設備を買う費用は対象外 |
| 知的財産権などの導入 | 技術導入費 | 他者から取得するなら書面の契約が要る |
| 特許権などの取得の手続き | 知的財産権等関連経費 | 特許庁に納める出願料などの手数料は対象外 |
| 専門家の指導・助言 | 専門家経費 | 応募時に事業計画書の作成を支援した者は対象外 |
外注費・技術導入費・専門家経費は、同じ相手に重ねて払えません。たとえば外注先に、技術導入費や専門家経費をあわせて支払うことはできません。1つの業者に設計と指導の両方を頼むときは、どの区分で計上するかを先に決めておきます。
クラウドサービス利用費は、専ら補助事業のために使うクラウドサービスやWEBプラットフォームの利用費だけが対象で、自社の他の事業と共有するものは対象になりません。サーバーの領域を借りる費用やサーバー上のサービスを使う費用は入りますが、サーバーの購入費やサーバー自体のレンタル費は入りません。付帯するルータ使用料・通信料などは補助事業に必要な最低限のものだけが入り、パソコン・タブレット端末・スマートフォンの本体費用は入りません。契約期間が実施期間を超えるときは、実施期間の分だけを按分して計上します。
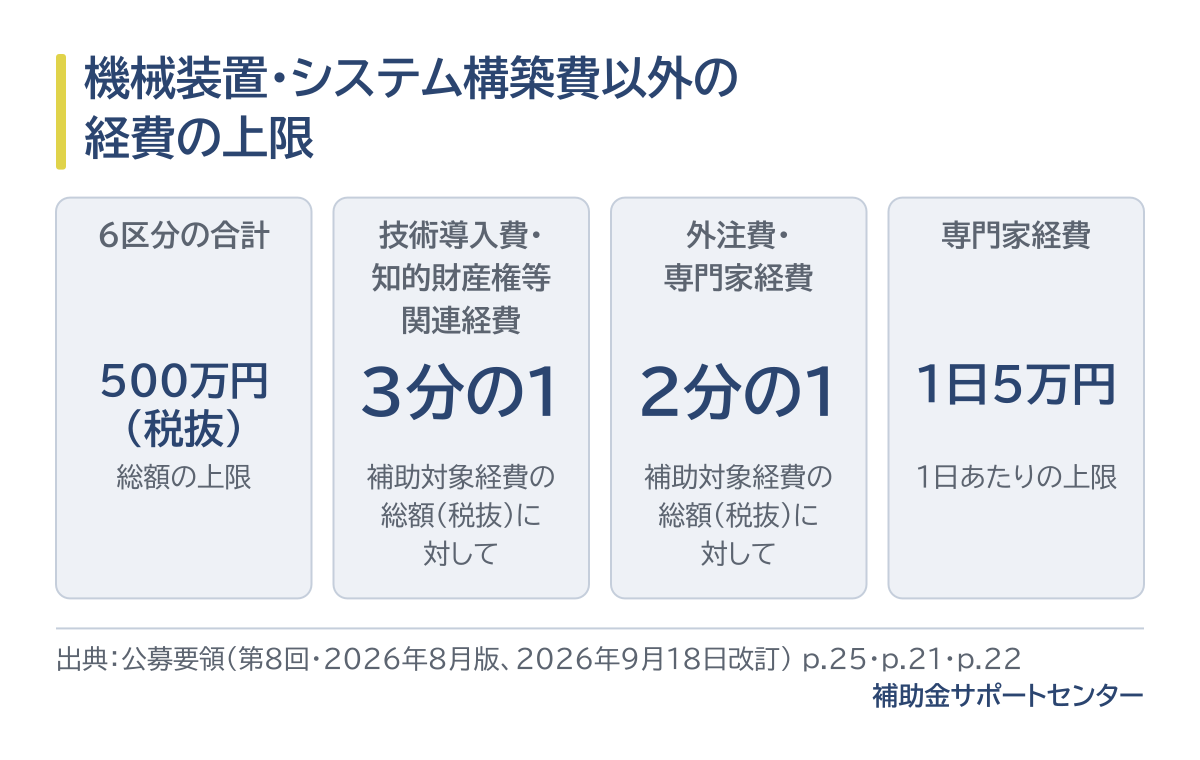
運搬費・技術導入費・知的財産権等関連経費・外注費・専門家経費・クラウドサービス利用費は、合わせて総額500万円(税抜)までが補助の上限です。区分ごとに決められた上限を超える経費を計上した事業は、対象外の事業として扱われます。区分ごとの上限は、技術導入費と知的財産権等関連経費が補助対象経費の総額(税抜)の3分の1、外注費と専門家経費が2分の1で、専門家経費には1日5万円の上限もあります。これらの上限は公募要領の対象経費の表でも確かめ、機械装置・システム構築費以外の経費が膨らみすぎていないかを、見積の段階で見ておきます。
汎用設備やパッケージソフトを単体で入れる事業は対象外で、事務用のパソコン・プリンタ・文書作成ソフトも対象外の経費です。ただし、汎用設備を組み合わせてより高い省力化効果を生む場合や、導入環境に応じて構成が変わる場合はオーダーメイド設備とみなされ、対象になり得ます。汎用品かどうかは、品目の名前より入れ方で分かれます。
公募要領は、対象外の事業として「汎用設備、パッケージソフト等のオーダーメイド性の無い設備・システムを単体で導入する事業」を挙げています。要件の節でも、単に汎用設備を単体で入れる事業は対象にならないと書かれています。オーダーメイド設備は、ICT・IoT・AI・ロボット・センサーなどを使い、システムインテグレータとの連携などで事業者の個々の業務に合わせて専用に設計した機械装置やシステムのことで、審査の技術面で見られる4つの観点の1つでもあります。
汎用品でも対象になり得る条件は2つです。1つは、汎用設備やパッケージソフトを複数組み合わせることで、より高い省力化効果や付加価値を生む場合です。もう1つは、導入環境に応じて周辺機器・構成する機器の数・搭載する機能などが変わる場合です。カタログ注文型の製品カタログに載っている製品を、そのまま入れるだけの計画は、この条件に当たりません。公募要領で汎用品に触れている3か所を並べると、次のとおりです。
| 箇所 | 中身 | 分かれ目 |
|---|---|---|
| 補助対象外となる事業 | 単体導入は対象外。複数の組み合わせで高い効果を生むなら対象 | 単体か、組み合わせか |
| その他の要件④(オーダーメイド設備等の導入) | 構成が導入環境で変わる場合などはオーダーメイド設備とみなす | 構成を自社に合わせて決めたか |
| 補助対象外経費 | 目的外使用になり得る物は対象外(本事業でのみ使える物を除く) | 品目そのものが他の用途に使えるか |
対象外経費には「汎用性があり、目的外使用になり得るものの購入費」があり、例として事務用のパソコン・プリンタ・文書作成ソフトウェア・スマートフォン・タブレット端末・カメラなどが挙がっています。この項目には「本事業でのみ使用が可能なものを除く」という注があります。今ある物と同じ物への入れ替えだけでは、省力化の効果を示しにくい点にも気をつけます。システムの一部として入れるパソコン、対象外経費に挙がる事務用のパソコンの違いは、次の見出しで説明します。
システムの一部としてパソコンやタブレットを入れたいときは、公募要領の2か所を読み合わせます。クラウドサービス利用費の注では、パソコン・タブレット端末・スマートフォンなどの本体費用は対象にならないとされています。対象外経費の汎用性のある物の項目には、上で触れた「本事業でのみ使用が可能なものを除く」という注があります。自社の品目がどちらに当たるか判断に迷うときは、公募要領の表紙にある事務局のコールセンターに問い合わせてください。
市販パッケージのウイルス対策ソフトは、本事業で入れたシステム・アプリケーション・サーバー・ネットワークの対策に限って対象です。ウイルス対策ソフトだけを買う費用や、汎用のパソコンに入れるために買う費用は対象外です。汎用品の扱いを、足場という具体的な設備で考えた足場は補助金で買える?省力化投資補助金(一般型)の記事もあわせてご覧ください。
前の見出しまでで触れた車両・汎用品・交付決定前の発注のほかにも、対象外の経費があります。中古品・既存システムの改修・自社の人員で開発する人件費・簡易建物を含む不動産・銀行振込の実績が残らない支払いなどです。対象外の費用は、見積の段階で分けておきます。対象外の経費が大半を占める計画は、不採択になるおそれもあります。
| 経費 | 対象外の中身 | 例外 |
|---|---|---|
| 中古品 | 中古品の購入費 | なし |
| 既存システム | 導入済みのシステム・ソフトのバージョンアップ・アップデート・改修 | 新しいシステムと連携するための改修は対象 |
| 自社の人件費 | 自社の人員でシステムを開発・改修する人件費 | なし |
| 不動産 | 土地・建物・構築物の取得。ビニールハウスなどの簡易建物も含む | なし |
| 工事 | 設置場所の整備工事・基礎工事 | 設置と一体の軽微な据付けは機械装置・システム構築費 |
| 支払い方法 | 現金払・手形払など、銀行振込の実績で確かめられない支払い | クレジットカードでしか払えない経費は、事前に事務局に相談する |
| 保守・メンテナンス | システム構築費に付く保守・メンテナンスの費用 | なし |
車両は「機械装置・システム構築費に入るものは?」、汎用品は「汎用品やパソコンは対象になる?」、交付決定前の発注は最初の見出しで説明しています。ほかにも、家賃・通信費・事務用品などの消耗品・振込手数料・消費税などが対象外の経費に挙がっています。
すでに入っているシステムやソフトウェアのバージョンアップ・改修の費用は対象外です。ただし、補助事業で新しく開発・導入するシステムと連携させるための改修費用は対象になります。見積では、新しいシステムの費用・既存システム側の連携のための改修・それ以外の改修を分けて書いてもらうと、どこまでが対象か読み手に伝わります。
たとえば製造業で、新しく入れる生産管理システムの見積に、すでに使っているソフトウェアのバージョンアップ費用や、設備の設置場所の基礎工事が同じ明細に入っていることがあります。対象外の費用が混ざったままでは、どこまでが対象経費か読み手に分かりません。対象外の費用は小計を分けて書くよう、発行元の業者に見積を出し直してもらうのが近道です。自社の見積の品目がどの区分に入るかを確かめたい方は、無料相談をご利用ください。
▶ 無料相談で、自社の場合を確かめる
申請時には、金額が50万円以上の設備について、仕様書や積算根拠が分かる見積書・カタログを出します。システム構築費は「一式」でなく、積算根拠の明確な見積が要ります。採択されても交付申請で対象かどうかが改めて審査されるため、品名・数量を見積・事業計画書・経費明細でそろえておきます。書類の食い違いは、申請の前に直しておくと手戻りが減ります。
応募申請では、金額が50万円以上の機械装置・システムについて、仕様書や積算根拠が分かる書類として、参考見積書・製品のカタログ・提案書・仕様書などを出します。書類をそろえる段階で発注や契約をすると事前着手に当たるおそれがあるため、業者への依頼は見積までにとどめます。
システム構築費は、積算根拠が明確な見積書と仕様書が求められ、「システム開発一式」のような見積は認められません。作業の単価・工数など、何にいくらかかるかが分かる形にしてもらいます。採択後に、見積書に加えて仕様書など価格の妥当性を確かめられる書類を求められることがあり、実績報告では要件定義書(費用見積書を含む)か開発費用算出資料を出します。
採択後の交付申請では、発注先を選んだ価格が妥当だと示すために見積書を取ります。発注先1件あたりの見積額の合計が50万円(税抜)以上なら、同じ条件で複数の業者から見積を取る相見積もりが原則で、最も安い業者を選びます。最も安い業者を選ばないときは、理由書と価格の妥当性を示す書類が要ります。発注の中身の性質上2者以上から見積を取るのが難しいときは、理由書を付けて随意契約にできます。見積額の合計が50万円(税抜)未満なら、1者の見積書で足ります。申請の準備の段階で複数の業者から見積を取っておくと、採択後に事業を始めやすくなります。
採択は、申請内容のすべてが認められたという意味ではありません。設備が対象か、経費を算入できるかは交付申請のときに事務局が改めて審査し、対象経費が減ったり、交付決定ができなかったりすることがあります。システム構築費を計上する場合は、発注先と事業計画期間内の保守・メンテナンス契約を結ぶことが求められますが、その保守・メンテナンスの費用は対象外です。
事務局の実務から
補助金の手続きでは一般に、見積書・事業計画書・経費明細の品名と数量がそろっていないと、確認のやり取りが増えて手続きが進みにくくなります。主力の設備が見積の明細に入っているか、品名と数量が3つの書類で同じかを、申請の前に1行ずつ照らしておくと、あとの手続きが進めやすくなります。見積の直しは申請者が手で書き換えず、発行元の業者に出し直してもらいます。
見積の品目を7つの区分と対象外に自分で振り分けられ、迷う品目が残らなければ、専門家に頼らず自分で進められます。汎用品の組み合わせやシステムの範囲で迷う品目があるなら、迷う品目だけでも先に確かめる方が手戻りを減らせます。相談の前に見積書・カタログ・導入する工程のメモをそろえておくと、短い時間で答えにたどり着けます。
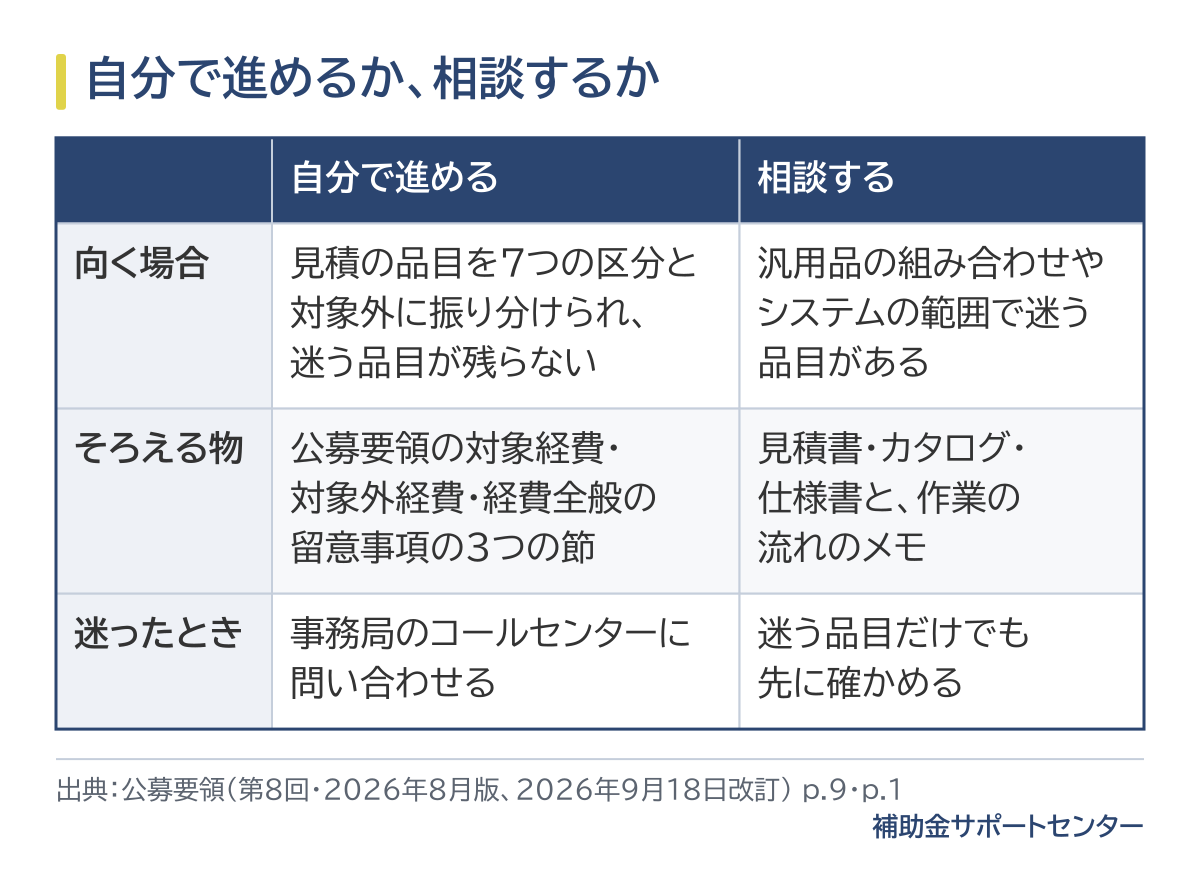
相談では、業者の見積書・カタログ・仕様書と、設備で置き換えたい作業の流れのメモを見せます。聞くことは3点に絞ると答えを得やすくなります。迷う品目がどの区分に入りそうか、汎用品の組み合わせとして説明できるか、見積の書き方をどう直してもらうか、です。
相談先には、支援の範囲を先に確かめます。事業計画は申請者自身が作るもので、エムアイエスの支援は計画づくりの支援・内容の確認・手続きの案内です。経費の区分けと見積の中身は、申請者と見積を出す業者が決めます。なお、応募時に事業計画書の作成を支援した者への支払いは、専門家経費の対象になりません。支援の費用は、補助金とは別に見込んでおきます。
A. 一般型は、事業者の業務に合わせて専用に設計した設備(オーダーメイド設備)を入れる制度で、カタログに載っている製品のカテゴリでも、そのまま入れるのではなく導入環境に応じて構成が変わる場合や、汎用設備を組み合わせて高い効果を出す場合に限って対象になります。対象経費も、必須の機械装置・システム構築費のほかに6つの区分があります。制度全体の違いは、柱の記事と公募要領で確かめてください。
A. リース・レンタルは「借用」として、交付決定の後に契約したもののうち、補助事業の実施期間中の分が対象です。ただし、必須の単価50万円(税抜)以上の設備は、リース・レンタルの経費では満たせません(リース会社との共同申請は別の扱い)。期間を超える分は按分して外します。ソフトウェア・システムの月額・年額の利用料は借用に当たらず、クラウドサービス利用費に当たるかを確かめます。
A. 対象になりません。交付決定前に発生した経費は、いかなる理由でも事前着手として認められません。過去に買った設備に対する作業費用も対象外です。
A. 事務用のパソコン・タブレット端末などは、汎用性があり目的外使用になり得る物として、対象外経費に挙がっています。クラウドサービス利用費でも、パソコン・タブレット端末・スマートフォンの本体費用は対象外です。対象外経費の項目には「本事業でのみ使用が可能なものを除く」という注があるため、迷うときは事務局のコールセンターに確かめてください。
省力化投資補助金(一般型)の第8回の対象経費は7つの区分で、機械装置・システム構築費だけが必須です。単価50万円(税抜)以上の設備を1つ以上購入・製作することが前提で、リース・レンタル(借用)の経費はこの50万円に含まれません。機械装置・システム構築費以外の経費は総額500万円(税抜)までが上限です。どの経費も、交付決定のあとに契約し、実施期間内に銀行振込で払ったものに限られます。
汎用品は、単体で入れれば対象外の事業になり、組み合わせや導入環境に応じた構成ならオーダーメイド設備とみなされます。中古品・既存システムの改修(新しいシステムと連携するための改修は除く)・自社の人件費・不動産・基礎工事・保守・メンテナンスの費用は対象外です。見積は「一式」にせず、対象外の費用は小計を分けてもらいます。
次の行動は、手元の見積を出し、品目ごとに「どの区分か・対象外か・迷う」を付けることです。迷う品目は公募要領の対象経費・対象外経費の節を読み直すか、無料相談で確かめ、直す所は発行元の業者に見積の出し直しを頼んでください。
汎用品の組み合わせとして説明できるか、システムの見積をどう分けてもらうかは、エムアイエスの無料相談で確かめられます。計画づくりの支援・内容の確認・手続きの案内をいたします。ご相談はエムアイエスへ。
YouTube「マツムラ診断士の補助金虎の巻」で、この制度を中小企業診断士の松村が解説しています。
▶ 動画を見る(YouTube)
※動画は公開した時点の情報です。最新の要件・日程は、この記事と公募要領でご確認ください。
※本記事は2026年10月時点で公表されている公募要領・公式サイトの情報をもとに作成しています。要件・日程・補助額は変わることがあります。申請の前に、必ず最新の公募要領をご確認ください。
執筆:補助金サポートセンター編集部
監修:松村 昌典(2026年10月17日 監修)
株式会社エムアイエス 代表/中小企業診断士・応用情報技術者。補助金の申請支援に約15年携わり、うち10年は ものづくり補助金の事務局の運営を経験。支援実績2,000件超。制度の要件と審査の見方をふまえて、中小企業の事業計画づくりを支援しています。