\お気軽にお問い合わせください/
受付時間 / 平日10:00~18:00
\お気軽にお問い合わせください/
24時間受付 / 迅速に対応
この記事は『小規模事業者持続化補助金<一般型 通常枠> 第20回公募 公募要領(第9版・2026年11月5日)』にもとづいています(2026年11月確認)。
補助率と補助上限額の違いが分からず、補助金がいくら入るのか見積もれない経営者は少なくありません。「3分の2」と書いてあっても、上限いっぱいまでもらえるのかが分からず、資金計画が立てられないという声もあります。補助金の額は、対象経費に補助率を掛けた額と上限額のうち、小さいほうです。2026年11月時点の公募要領(持続化補助金 第20回・新事業進出・ものづくり補助金 第2回)の記載と事務局の実務から、受取額と自己負担を申請前に自分で出す手順を説明します。
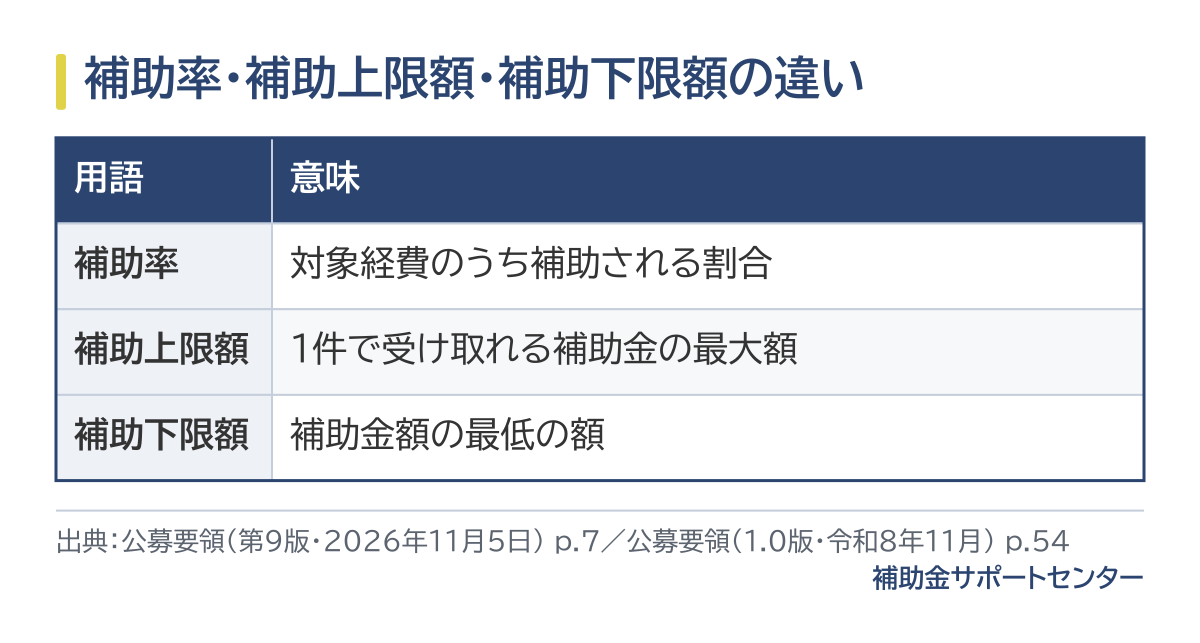
補助率は、対象になる経費のうち補助される割合です。補助上限額は、1件で受け取れる補助金の最大額です。補助金の額は、対象経費に補助率を掛けた額と上限額のうち、小さいほうになります。この式の形は持続化補助金(第20回)の公募要領でも確かめられ、以下では割合・天井・床の順に、公募要領の書き方を見ていきます。
補助率は、対象経費のうち補助金で支払われる割合です。持続化補助金(第20回)の公募要領には「補助率2/3以内」とあり、賃金引上げ特例のうち赤字事業者は3/4以内と書かれています。「以内」なので、2/3は上限の割合を示しています。
補助上限額は、補助金の額が超えられない天井です。持続化補助金(第20回)の公募要領では、補助上限は50万円と書かれ、特例で上乗せされる仕組みがあります。対象経費がいくら大きくても、補助金の額は天井で頭打ちになります。
補助下限額は、補助金額の最低の額です。新事業進出・ものづくり補助金(第2回)には下限が設けられ、革新的新製品・サービス枠は100万円です。補助率と上限額だけでなく、下限額の有無も公募要領で確かめます。
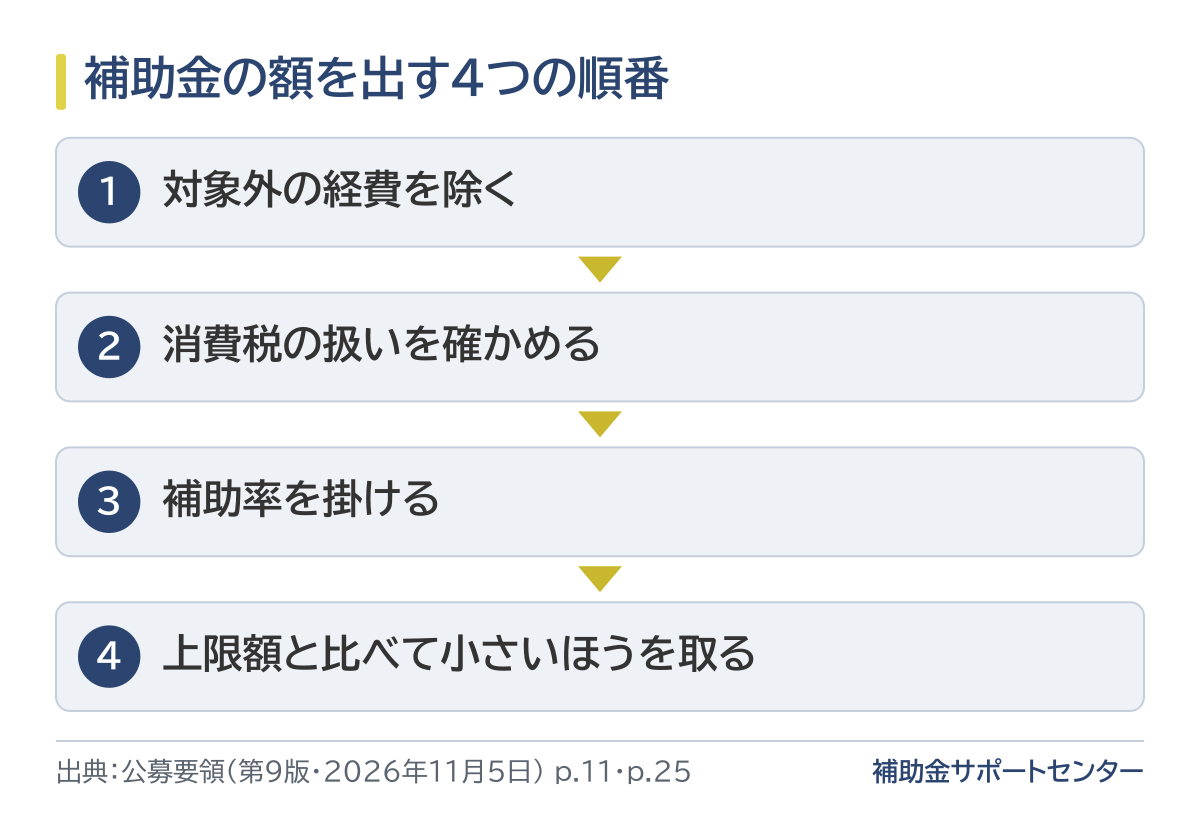
補助金の額は、4つの順番で出します。対象外の経費を除き、消費税の扱いを確かめ、補助率を掛けて、上限額と比べて小さいほうを取ります。順番を飛ばすと、見込みの額が実際より大きくなります。ここでは前半の2つと後半の2つに分けて説明します。
最初に、見積の中から補助の対象にならない経費を除きます。次に消費税の扱いです。持続化補助金(第20回)では、課税事業者は消費税および地方消費税相当額をあらかじめ対象経費から減額しておくとされています。税込の合計に補助率を掛けると、額が大きく出てしまいます。
税抜にした対象経費の合計に、補助率を掛けます。出た額を上限額と比べ、小さいほうが補助金の額です。持続化補助金(第20回)の公募要領でも、補助金の額は対象経費の合計額に補助率を乗じて出すと書かれています。
たとえば設備を入れる製造業で、上限いっぱいの補助を見込んで見積を広げたところ、上限に届く対象経費を超えた分はすべて自己負担になると、後から気づく例があります。自社の補助率・上限額で、受取額と自己負担がいくらになるかを確かめたい方は、無料相談をご利用ください。
▶ 無料相談で、自社の場合を確かめる
上限額を補助率で割ると、上限に届く対象経費の額が出ます。たとえば新事業進出・ものづくり補助金(第2回)の新事業進出枠で、従業員数1~20人、特例を使わない場合は、補助率1/2・上限2,500万円なので、上限に届く対象経費は5,000万円です。補助率は会社の区分や特例で変わるので、該当の欄で確かめます。
式は「上限額÷補助率」です。先の例は、2,500万円÷1/2=5,000万円と計算します。括弧内の補助率は、地域別最低賃金引上げ特例の適用による補助率の引上げを受ける事業者に使うと書かれており、特例を使うかどうかで答えが変わります。
対象経費が5,000万円を超えても、補助金は上限の2,500万円から増えません。超えた分は自己負担です。見積を集める前にこの額を出しておけば、計画から外すか、自費で入れるかを先に決められます。
補助下限額は、補助金額の最低の額です。新事業進出・ものづくり補助金(第2回)では、補助金額が下限を下回ることになると採択取消になります。下限は枠ごとに決まっており、革新的新製品・サービス枠は100万円、新事業進出枠は750万円です。計画の段階で、自社の枠の下限を確かめておきます。
下限は、従業員数の区分とあわせて公募要領の補助上限額の欄に書かれています。革新的新製品・サービス枠は「補助下限額100万円」で、新事業進出枠は750万円です。小さな計画のつもりでも、下限に届かないと対象になりません。
採択後に対象外の経費などで減額され、補助金額が下限を下回ることになった場合は、採択取消と公募要領に書かれています。下限ぎりぎりの計画は、減額の余地を見込んで作ります。
上限額は、従業員数の区分や特例で変わります。持続化補助金(第20回)では、特例の要件を満たさないと上乗せ分だけでなく全体が交付対象外になります。金額の一覧は作らず、例を1つずつ示します。詳しい額は、制度ごとの記事や公募要領の補助上限の欄で確かめます。
新事業進出・ものづくり補助金(第2回)の革新的新製品・サービス枠では、従業員数1~5人は750万円、6~20人は1,000万円、21~50人は1,500万円と区分されます。括弧内の額は、賃上げ特例で上限が引き上げられる場合の額です。自社の区分と欄を確かめます。
持続化補助金(第20回)では、インボイス特例対象事業者は50万円の上乗せ、賃金引上げ特例対象事業者は150万円の上乗せ、両特例対象事業者は200万円の上乗せです。上乗せは要件を満たした場合だけの話で、満たせないと全体が対象外になります。
| 制度 | 決める要素 | 見る欄 |
|---|---|---|
| 持続化補助金(第20回) | 特例の有無 | 補助上限・特例の欄 |
| 新事業進出・ものづくり補助金(第2回) | 従業員数の区分 | 補助上限額の欄 |
採択のあとでも、入金額が申請額より減る主な場面は3つです。①予算の都合、②交付申請での補助率や対象経費の見直し、③実績報告での要件未達です。申請前に確かめる4か所を押さえれば、見込み違いを小さくできます。ここでは時期の順に説明します。
持続化補助金(第20回)の公募要領には、採択された場合であっても、予算の都合等により希望金額から減額される場合があるとあります。新事業進出・ものづくり補助金(第2回)では、交付決定額が採択時点の申請額を上回ることはできません。革新的新製品・サービス枠で、小規模企業者・小規模事業者の定義から外れて補助率が1/2となった場合は、補助金額も減額されます。また、新事業進出・ものづくり補助金(第2回)は、交付申請の際に消費税等仕入控除税額を減額して記載します。
持続化補助金(第20回)では、補助金交付決定通知書の交付金額より少なくなる場合があると書かれています。交付決定を取り消す場合も含みます。
申請前に、使う制度の公募要領で次の4か所を確かめます。
事務局の実務から
事務局の実務では、見積の税込の合計に補助率を掛けて資金計画を立て、交付申請で税抜に直されて自己負担が想定より増える、という誤りが多く見られます。上限に届く対象経費の額を先に出し、税抜か税込かを公募要領で確かめてから見積を集めると、計画のずれが小さくなります。
手順は、4か所を確かめ、上限額÷補助率で上限に届く対象経費を出し、その範囲で見積を集める流れです。採択後の進み方は補助金の採択後の流れ、申請前の段取りは補助金の申請の流れで確かめられます。
A. 必ずではありません。補助率は割合の上限で、持続化補助金(第20回)の公募要領でも「2/3以内」と書かれています。上限額で頭打ちになるほか、採択後に予算の都合で減額される場合もあります。
A. 対象経費が、上限額÷補助率で出る額に届くときだけです。届かなければ、対象経費に補助率を掛けた額が補助金の額になります。採択後の減額もあり得るので、満額を前提にした資金計画は避けます。
A. 持続化補助金(第20回)には、課税事業者は消費税相当額をあらかじめ対象経費から減額するとあります。免税事業者などの扱いは制度ごとに異なるため、使う制度の公募要領で確かめてください。自社が課税事業者かどうかなど、税の扱いの最終的な判断は税理士や税務署に確かめてください。
A. 新事業進出・ものづくり補助金(第2回)では、補助金額が補助下限額を下回ることになった場合、採択取消と公募要領に書かれています。下限は枠ごとに決まっているため、計画を立てる段階で確かめます。
補助率は対象経費のうち補助される割合、補助上限額は受け取れる最大額です。補助金の額は、対象外の経費を除き、消費税の扱いを確かめ、補助率を掛け、上限額と比べて小さいほうを取る順で出せます。上限額÷補助率で、上限に届く対象経費も分かります。
次の行動は、使う制度の公募要領で補助率・補助上限額・補助下限額・消費税の扱いの4か所を確かめることです。上限に届く対象経費を出し、その範囲で見積を集めれば、受取額と自己負担を申請前に見積もれます。自社の場合の確認は、無料相談で承ります。
補助率・上限額・下限額・消費税の扱いは、制度や会社の区分で変わります。自社の場合の見積もり方を、無料相談で確認できます。
※本記事は2026年11月時点で公表されている公募要領・公式サイトの情報をもとに作成しています。要件・日程・補助額は変わることがあります。申請の前に、必ず最新の公募要領をご確認ください。
執筆:補助金サポートセンター編集部