\お気軽にお問い合わせください/
受付時間 / 平日10:00~18:00
\お気軽にお問い合わせください/
24時間受付 / 迅速に対応
この記事は『新事業進出・ものづくり商業サービス補助金 公募要領(第2回)(1.0版・令和8年11月)』にもとづいています(2026年11月確認)。
補助金の要件に出てくる付加価値額は、決算書のどの数字を足せばよいのか迷いやすい言葉です。人件費に役員報酬を入れてよいのか、給与支給総額と同じものなのかが分からず、計算の手が止まる方は少なくありません。付加価値額は営業利益・人件費・減価償却費の合計で、損益計算書と製造原価報告書などから3つを拾って足します。新事業進出・ものづくり商業サービス補助金(第2回。以下、新事業進出・ものづくり補助金)などの公募要領(2026年11月時点)にもとづき、自社の今の付加価値額を出す手順を説明します。
付加価値額は、営業利益・人件費・減価償却費を足した額で、会社が1年に生み出した価値の大きさを表します。新事業進出・ものづくり補助金(第2回、2026年11月時点)では、この額を年平均成長率(毎年平均で何%ずつ伸びたかを複利で表した率)で何%伸ばすかが要件になります。補助金ごとに要領の書き方は少しずつ違うため、使う制度の定義を確かめます。この節では、定義と伸びの見方を順に説明します。
新事業進出・ものづくり補助金の公募要領では、付加価値額は営業利益、人件費、減価償却費を足したものと書かれています。決算書にある数字を3つ拾って足す形で、特別な数字を新しく作る必要はありません。
同じ公募要領は、付加価値額の年平均成長率が4.0%以上増加する見込みの事業計画を策定し、これを達成することを求めています。年平均成長率は複利で計算します。比べる基準は、補助事業実施期間の終了時点が含まれる事業年度の付加価値額です。
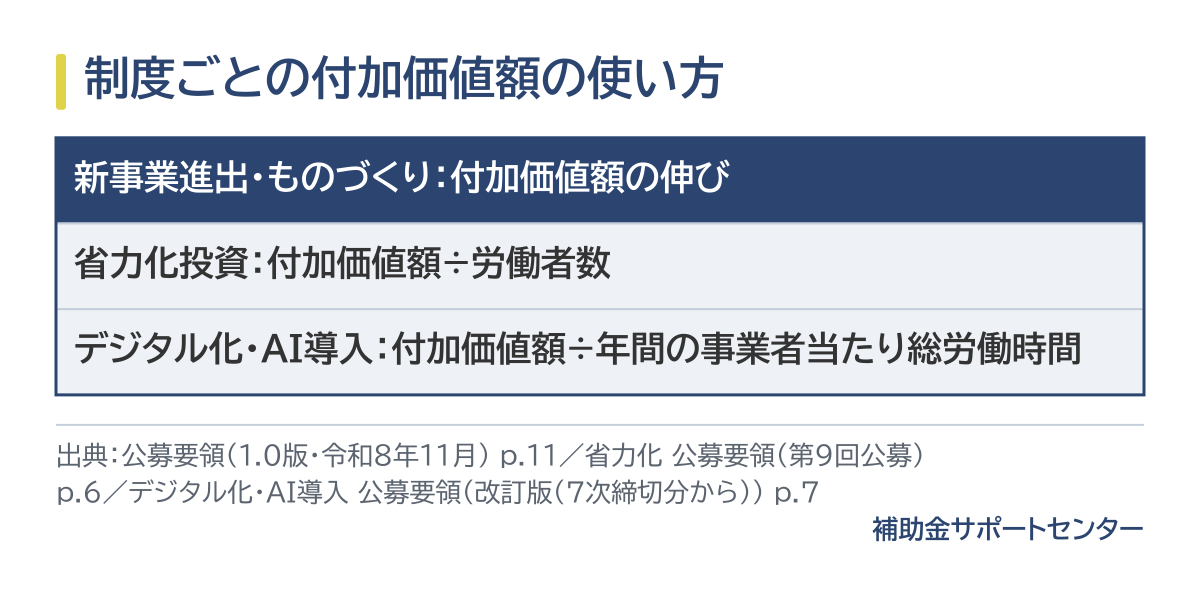
計算式は3つの制度で同じですが、使い方が違います。新事業進出・ものづくり補助金は付加価値額そのものの伸び、省力化投資補助金とデジタル化・AI導入補助金は付加価値額を人数や労働時間で割った労働生産性で見ます。この節では、式が同じことと使い方の違いを表で比べます。使う制度の公募要領で、定義の文を一度読み比べてください。
省力化投資補助金(一般型)では労働者数で割りますが、デジタル化・AI導入補助金(通常枠)は、(営業利益+人件費+減価償却費)÷年間の事業者当たり総労働時間で労働生産性を出す点が違います。割る数が違えば、同じ付加価値額でも労働生産性の値は変わります。
| 制度 | 定義 | 使い方 |
|---|---|---|
| 新事業進出・ものづくり(第2回) | 営業利益+人件費+減価償却費 | 年平均成長率4.0%以上の計画を立て、達成する |
| 省力化投資(一般型)(第9回) | 営業利益+人件費+減価償却費 | 付加価値額÷労働者数 |
| デジタル化・AI導入(通常枠) | 営業利益に人件費と減価償却費を加算 | 付加価値額÷年間の事業者当たり総労働時間 |
省力化投資補助金の要件は省力化投資補助金(一般型)の要件で詳しく説明しています。
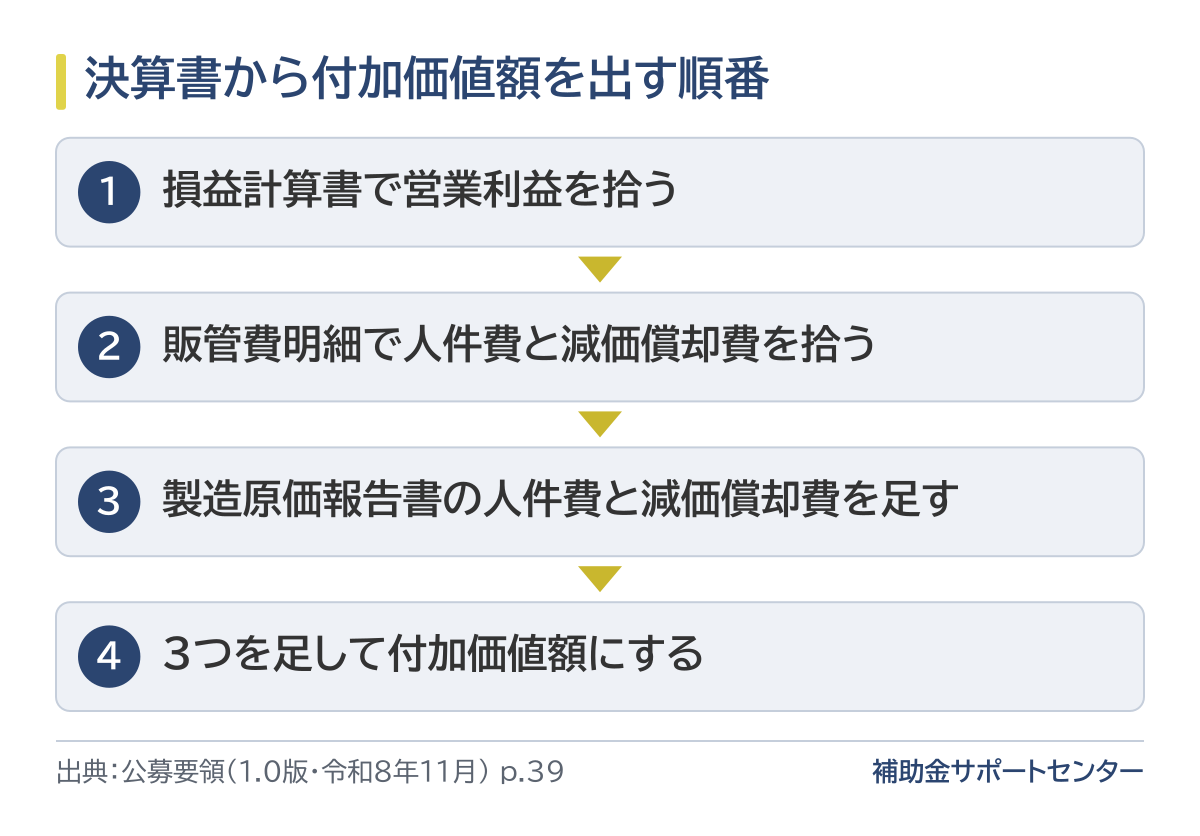
営業利益は損益計算書から、人件費と減価償却費は販売費及び一般管理費(販管費。営業や本社の費用)の明細と、製造原価報告書(製品を作るのにかかった材料費・労務費・経費をまとめた表)の両方から拾って足します。製造業などで原価にも人件費や償却費がある会社は、片方だけを足すと小さく出ます。応募のときに出す決算書類(直近3期分の損益計算書など。製造原価報告書と販売管理費明細は従来から作っている場合のみ)を使って拾うと探しやすくなります。この節では、2つの拾い方を順に説明します。
営業利益は損益計算書の1行にあります。新事業進出・ものづくり補助金の応募では、法人は直近3期分の貸借対照表、損益計算書、製造原価報告書、販売管理費明細等を出します。3期分そろえておけば、毎年の数字を並べて比べられます。
人件費と減価償却費は、販売管理費明細と製造原価報告書の両方に載ることがあります。新事業進出・ものづくり補助金では、製造原価報告書と販売管理費明細は従来から作っている場合だけ添付する決まりです。作っていない会社の拾い方は、顧問税理士などに確かめます。
付加価値額は、営業利益・人件費・減価償却費の内訳の科目を1つずつ拾って式で足すと、あとで数字の出どころを説明しやすくなります。減価償却費は、原価と販管費のどちらに入っているかを毎年そろえて拾います。
新事業進出・ものづくり補助金の付加価値額の定義の文には、人件費の内訳は書かれていません。そのため範囲を決めて、毎年同じに数えます。給与支給総額は役員報酬・福利厚生費・法定福利費・退職金を除くと定義された別の言葉で、人件費と同じ数字にはなりません。使う制度の公募要領やよくある質問に人件費の説明があるかを確かめ、無ければ自社で範囲を決めます。この節では範囲の一例、給与支給総額、毎年そろえる方法の順に見ます。
範囲の一例として、山口県が公開する経営革新計画の記載要領があります。ここでは人件費を各項目のすべてを含んだ総額とし、次の3つを挙げています。これは補助金の公募要領の決まりではなく、考え方の参考です。
新事業進出・ものづくり補助金の公募要領では、給与支給総額は従業員に支払った給与等で、役員報酬、福利厚生費、法定福利費、退職金は除きます。経営革新計画の記載要領の給与支給総額は役員を含むなど範囲が違うため、制度名を付けて区別します。
事務局の実務から
事務局の実務では、人件費に入れる科目を年ごとに変えてしまい、基準の年と目標の年で付加価値額の数え方が食い違う誤りがよく見られます。どの科目を人件費に入れたかを一覧にして残し、毎年同じ数え方で計算すると、報告のときにも説明しやすくなります。
たとえば製造業で、販売費及び一般管理費の給料だけを人件費として足し、製造原価報告書に載っている人件費を足し忘れて、付加価値額を小さく出してしまう場合があります。自社の決算書で拾う科目を確かめたい方は、無料相談をご利用ください。
▶ 無料相談で、自社の場合を確かめる
架空の数字で、営業利益・人件費・減価償却費を足して今の付加価値額を出し、複利の計算のしかたを確かめます。新事業進出・ものづくり補助金では、伸びを比べる基準は補助事業の終了時点を含む事業年度の付加価値額で、直近の決算の値は出発点をつかむための数字です。何年で何%の目標を置くかは、数値計画の記事で説明しています。
単位のない架空の数字で、営業利益20・人件費70・減価償却費10とします。20+70+10=100が、この会社の今の付加価値額です。実際は決算書の数字と、決めた人件費の範囲で置き換えます。
年平均成長率4.0%(新事業進出・ものづくり補助金の基準値)で伸ばす場合、複利では毎年1.04をかけます。計算のしかたの例として3年後を置くと、100×1.04×1.04×1.04=約112.5です。4.0%を3年分単純に足した112とは少し違います。
目標の置き方は補助金の事業計画書の数値計画の作り方をご覧ください。基準年度の考え方は新事業進出・ものづくり補助金の基本要件にまとめています。
迷いやすいのは、今の付加価値額が小さい・マイナスのときと、新しい設備の減価償却費で付加価値額が伸びて見えるときです。どちらも、伸び率だけでなく増える額と理由を書き添えます。労働生産性で見る制度では、割る人数や労働時間の数え方も合わせて確かめます。この節では2つのケースを順に説明します。
今の付加価値額が小さいと、少し増えただけで伸び率は大きく見えます。マイナスのときは、伸び率が逆向きに見えます。伸び率だけでなく、増加額でも書き、わけを1行添えると読み取ってもらいやすくなります。新事業進出・ものづくり補助金の審査では、過去の経営実績や各種経営指標との連続性・整合性が確保されているか、事業計画との間に無理や乖離が生じていないかも見られます。
減価償却費が増えた分は営業利益が同じだけ減るので、それだけでは付加価値額は増えません。ところが計画の表で営業利益を据え置いたまま、新しい設備の減価償却費だけを足すと、付加価値額が伸びて見えてしまいます。既存の償却と新しい設備の分を分けて積み上げ、営業利益にも同じ額の償却を入れたかを確かめます。原価か販管費かの科目もそろえます。
計算した付加価値額は、拾った科目と金額を一覧にして残し、計画の数字と事業化状況報告の数え方をそろえます。迷う科目は顧問税理士か支援機関に確かめてから、目標の置き方に進みます。この節では、一覧の残し方と、自分で計算するか専門家に確かめるかの分け方を説明します。
新事業進出・ものづくり補助金では、要件の達成状況の確認のため、事業化状況報告時に決算書・賃金台帳等の提出を求められます。科目・金額・書類の行を表にして残すと、報告のときに同じ数え方で説明できます。省力化投資補助金(一般型)では、労働生産性などの算出根拠を記載するか別途提出します。
決算書の科目が少ない会社は、自分でも計算しやすくなります。原価に人件費がある会社や役員報酬の扱いで迷う会社は、顧問税理士に科目を確かめ、支援機関には計画の数字との整合を確かめます。依頼先には、使う制度の定義の文を見せて相談してください。
A. 新事業進出・ものづくり補助金の公募要領では、営業利益、人件費、減価償却費を足したものです。省力化投資補助金とデジタル化・AI導入補助金も同じ3つで、使い方が制度で違います。
A. 新事業進出・ものづくり補助金の給与支給総額は、役員報酬を除くと定義されています。付加価値額の人件費の内訳は定義の文に書かれていないため、範囲を決めて毎年同じに数えます。経営革新計画の記載要領では、人件費に役員給与を含める例があります。
A. 営業利益は損益計算書から、人件費と減価償却費は販売管理費明細と製造原価報告書から拾います。製造原価報告書と販売管理費明細は、従来から作っている場合だけ応募時に添付します。
補助金の付加価値額は、営業利益・人件費・減価償却費の合計です。使う制度の公募要領で定義と使い方を確かめ、決算書から3つを拾って今の値を出します。製造業などは、販管費明細と製造原価報告書の両方を見ます。
次の行動は3つです。使う制度の公募要領の定義の文を読む、人件費に入れる科目の一覧を作る、毎年同じ数え方で計算する。そのあとで、目標の置き方を数値計画の記事で確かめてください。
決算書のどの科目を拾うか、人件費の範囲をどう決めるかは、会社ごとに迷う所が違います。無料相談で、自社の場合を確かめてください。
※本記事は2026年11月時点で公表されている公募要領・公式サイトの情報をもとに作成しています。要件・日程・補助額は変わることがあります。申請の前に、必ず最新の公募要領をご確認ください。
執筆:補助金サポートセンター編集部