\お気軽にお問い合わせください/
受付時間 / 平日10:00~18:00
\お気軽にお問い合わせください/
24時間受付 / 迅速に対応
この記事は『新事業進出・ものづくり商業サービス補助金 公募要領(第1回)(1.3版・2026年9月28日改訂)』にもとづいています(2026年10月確認)。
補助金の事業計画書の数値計画は、付加価値額や給与の伸びの要件を読んでも、どの数字から始めて何を根拠に伸ばすかで手が止まりやすい表です。この記事では、新事業進出・ものづくり商業サービス補助金の第1回の公募要領をもとに、表の埋め方を順に整理します。基準年度の固め方から始め、売上の「数×量×単価」の積み上げ、付加価値額と給与支給総額の目標の置き方、報告とのずれを防ぐ見直しまでを扱います。事務局の実務で多い数字の食い違いも添えます。読み終えると、自社の決算書と給与の数字から、要件と根拠のそろった数値計画を自分で組み立てられます。(2026年10月時点)
数値計画は、基準年度から3〜5年分の売上高・営業利益・人件費・減価償却費・付加価値額・給与支給総額を並べ、公募要領の伸びの要件を満たす見込みを示す表です。新事業進出・ものづくり商業サービス補助金の第1回では、付加価値額の年平均4.0%以上と一人当たり給与支給総額の年平均3.5%以上が基準で、事業場内最低賃金(その事業場で最も低い時給)は毎年、地域別最低賃金(都道府県ごとの最低賃金)+30円以上にします。
この記事は、この補助金を例に書きます。持続化補助金や省力化投資補助金など、ほかの制度は見る指標や基準の値が違います。申請する制度の公募要領で、どの数字をどれだけ伸ばすのかを先に確かめてください。
公募要領は、付加価値額を営業利益・人件費・減価償却費を足したものと定めています。人件費は会社が働く人に分けた価値、減価償却費は現金が出ていかない会計上の費用で、利益だけでは小さく見える価値を足し戻す考え方です。定義と決算書での見方は付加価値額の正体の記事で詳しく紹介しています。
| 要件 | 何の数字か | 基準値 |
|---|---|---|
| 付加価値額 | 営業利益+人件費+減価償却費 | 年平均成長率4.0%以上 |
| 一人当たり給与支給総額 | 従業員の給与等÷従業員数 | 年平均成長率3.5%以上 |
| 事業場内最低賃金 | 事業場で最も低い賃金 | 毎年、地域別最低賃金+30円以上 |
事業計画は3〜5年で組み、付加価値額は申請者自身が基準値以上の目標値を決め、事業計画期間の最終年度に達成します。年平均成長率(毎年同じ割合で伸びたとみなした1年あたりの伸び率)は複利で計算します(計算例は後の節)。大きく賃上げして補助上限額を上げる「賃上げ特例」を使う場合は、一人当たり給与支給総額の基準が年平均6.0%、事業場内最低賃金の基準が地域別最低賃金+50円以上になります。要件の詳しい扱いは新事業進出・ものづくり補助金の基本要件の記事で整理しています。
表の1行目に置く基準年度は、補助事業実施期間の終了時点を含む事業年度です。申請時の直近の決算期とは限らないため、まず直近3期の決算書から営業利益・人件費・減価償却費を拾って今の水準を出し、補助事業が終わる期の見込みを置きます。売上の土台は伸びを入れない現状維持で置き、そこへ補助事業で増える分を積み上げます。
付加価値額も一人当たり給与支給総額も、伸びを比べる起点は基準年度です。補助事業が期の途中で終われば、その期の決算が基準年度になります。給与は基準年度まで据え置けばよいわけではありません。応募申請時の直近の事業年度から基準年度までの伸びが、物価上昇率を上回る程度の賃上げに届かないと、審査で大きく不利になると公募要領に書かれています。
法人は応募のときに、直近3期分の貸借対照表・損益計算書などを出します(製造原価報告書と販売管理費明細は、従来から作成している場合だけ)。数値計画の数字も、この資料から拾うと根拠を説明できます。
売上の土台(ベースライン)は、直近の決算を現状維持で置き、景気や自然な伸びを足さないのが基本です。原価率・経費率・減価償却費の置き方と、決算期のつなぎ方は表の下に注記します。この段階で、基準年度(数値計画の1行目)の数字と、事業計画書・数値計画・根拠資料の対応をそろえると、あとで伸びの理由を説明しやすくなります。
売上は表に伸び率だけを置かず、取引先や顧客の数×1件あたりの数量×単価に分けて積み上げます。原価は材料費の率などで置きます。公募要領は、事業計画書に定性的・定量的な情報で具体的な理由や根拠を示すよう求めています。積算を書けば、表の数字の後ろにある根拠が読み手に見える形になり、審査する人も自分で検算できます。
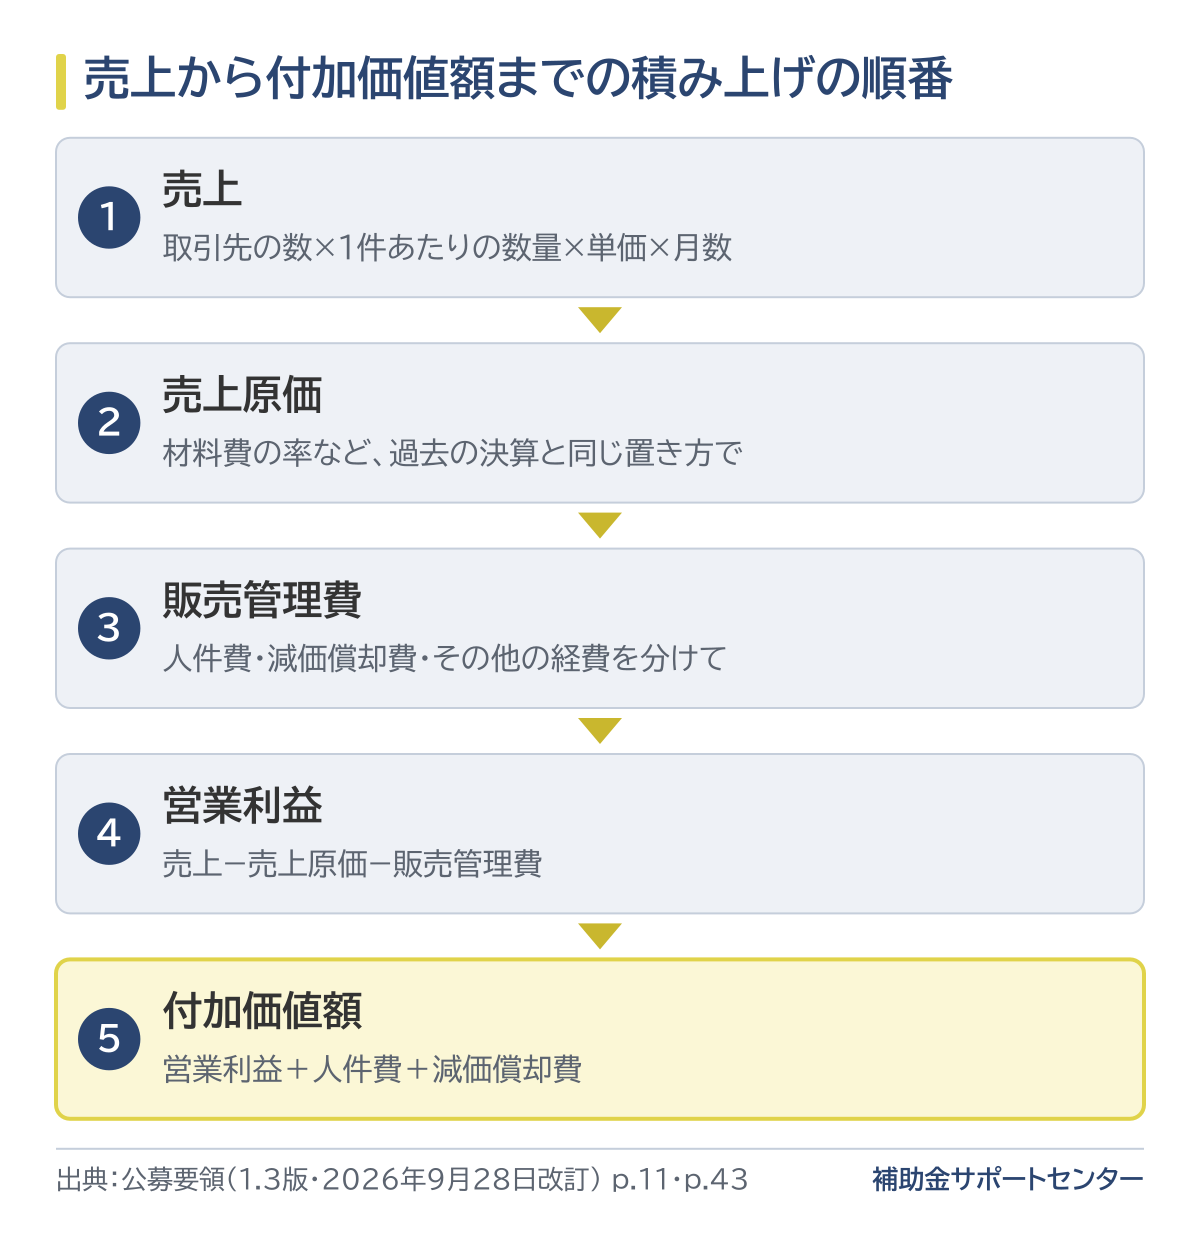
まず、補助事業で生まれる売上を「どんな顧客に、何を、いくらで」提供するかで言い切ります。そのうえで、取引先の数・1社あたりの月の受注個数・単価・月数に分けて掛け合わせます。「単価が今の何倍になる」のような倍率だけでなく、実際の金額で書くと、読み手が検算できます。付加価値額や給与の目標値も、算出根拠を具体的に示すよう求められています。
設備を入れて売上が増える理由は、大きく2つに分かれます。今の受注を早く・多くこなせるようになる分と、新しい取引先や商品で増える分です。前者は1回あたりの時間×回数、後者は見込み客の数×成約の見込みのように、それぞれの根拠を分けて書きます。2つを混ぜて1本の伸び率にすると、どこまでが確かな見込みかが伝わりません。
審査では、過去の経営実績や経営指標との連続性・整合性も見られます。原価率や経費率を過去の決算から急に変えるときは、変わる理由を本文に書きます。この順番で積み上げると、事業計画書の売上計画と付加価値額が同じ根拠でつながります。
付加価値額の目標値は、基準年度から複利の年平均成長率で4.0%以上になるよう申請者自身が置きます。ただし設備を入れると減価償却費が増え、事業が伸びていなくても付加価値額が伸びて見えます。目標を置いたら、営業利益と手元に残るお金が増えているかを別に確かめることが、無理のない計画にする要の点です。高すぎる目標は実現の見込みとあわせて見られます。
架空の数字で、式の使い方だけを示します。基準年度の付加価値額を100とすると、年平均4.0%で伸ばすには、3年目に約112.5、5年目に約121.7が目安です。1.04を年数の回数だけ掛けて出します(3年なら1.04×1.04×1.04)。要件の数字(付加価値額、年平均成長率、給与支給総額)は、どれも基準年度との比べ方で決まります。
架空の数字で、営業利益20・人件費60・減価償却費20の会社は、付加価値額が100です。機械を入れて減価償却費が30に増えると、営業利益と人件費が同じでも付加価値額は110になり、1割伸びたように見えます。この伸びは会計上の費用が増えた分で、会社に残るお金は増えていません。
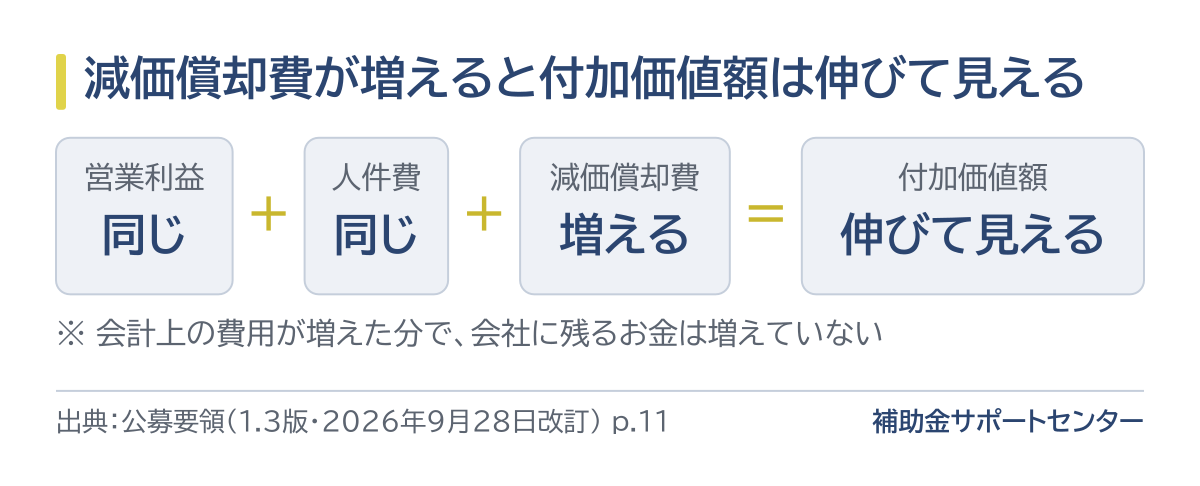
審査では、補助金の投入額に対して増えると見込む付加価値額の規模など、費用対効果も見られます。基準値を上回る高い目標値は、高さの度合いと実現可能性をあわせて審査されます。減価償却費の増加分を除いても営業利益が増える計画か、投資を何年で回収できるかを書いておくと、目標の中身が伝わります。減価償却の考え方は減価償却の落とし穴の記事でも紹介しています。
たとえば、製造業の会社が加工機械を入れる計画で、売上の伸びを「受注が増える見込み」とだけ表に書いていた場合は、上の順番の積算に直すと、表の数字の理由が読み手に伝わります。自社の数値計画が公募要領の要件に合っているか、表の数字の根拠を積算で示せているかを確かめたい方は、無料相談をご利用ください。
▶ 無料相談で、自社の場合を確かめる
一人当たり給与支給総額は、役員報酬・法定福利費・退職金などを除いた従業員の給与等を、全月分の給与を受けた従業員の数で割って出します。入社・退職・残業の増減で平均が動く分まで見込み、基準値3.5%ぎりぎりでなく余裕を持たせた目標値を事業者自身が決めます。率は払い続けられる人件費の見通しと合わせて決めます。
| 項目 | 扱い |
|---|---|
| 給料・賃金・賞与 | 入る |
| 役員報酬 | 入らない |
| 福利厚生費・法定福利費 | 入らない |
| 退職金 | 入らない |
算出に含めるのは、基準年度とそれぞれの事業年度で全月分の給与等を受けた従業員です。年度の途中で入った人・辞めた人は、その年度の計算に入りません。産休・育休・介護休業などで時短勤務の人は、計算から除くこともできます。パートタイム従業員は、正社員の就業時間に換算して人数を出します。数え方を決めたら、計画の表の下に書いておきます。
昇給・減給や残業時間の増減で給与が変わる従業員も、算出の対象です。平均の額なので、給与の低い新しい人が多く入る年は平均が下がることがあります。採用と退職の予定を計画の前提に入れ、年ごとの平均の動きを試算します。架空の数字で、基準年度を100とすると、年平均3.5%なら3年目に約110.9、5年目に約118.8です。
注意:決めた目標値は、交付申請時までにすべての従業員または従業員代表者に表明します。表明していなかった場合は、交付決定の取消しと補助金全額の返還になります。応募申請以降に、故意または重過失で一人当たり給与支給総額を引き下げて要件を達成することは認められません。
数値計画の数字は、補助事業のあとも5年間・計6回の事業化状況報告(補助事業のあとの売上・利益・給与を毎年事務局に出す報告)で、決算書・賃金台帳と照らして確かめられます。計画の段階で、付加価値額の拾い方と給与支給総額・従業員の数え方を報告のときと同じにそろえると、計画値と実績の比べ方がずれません。入社・退職や設備が動き始める時期など、置いた前提も表とは別に書き残しておきます。
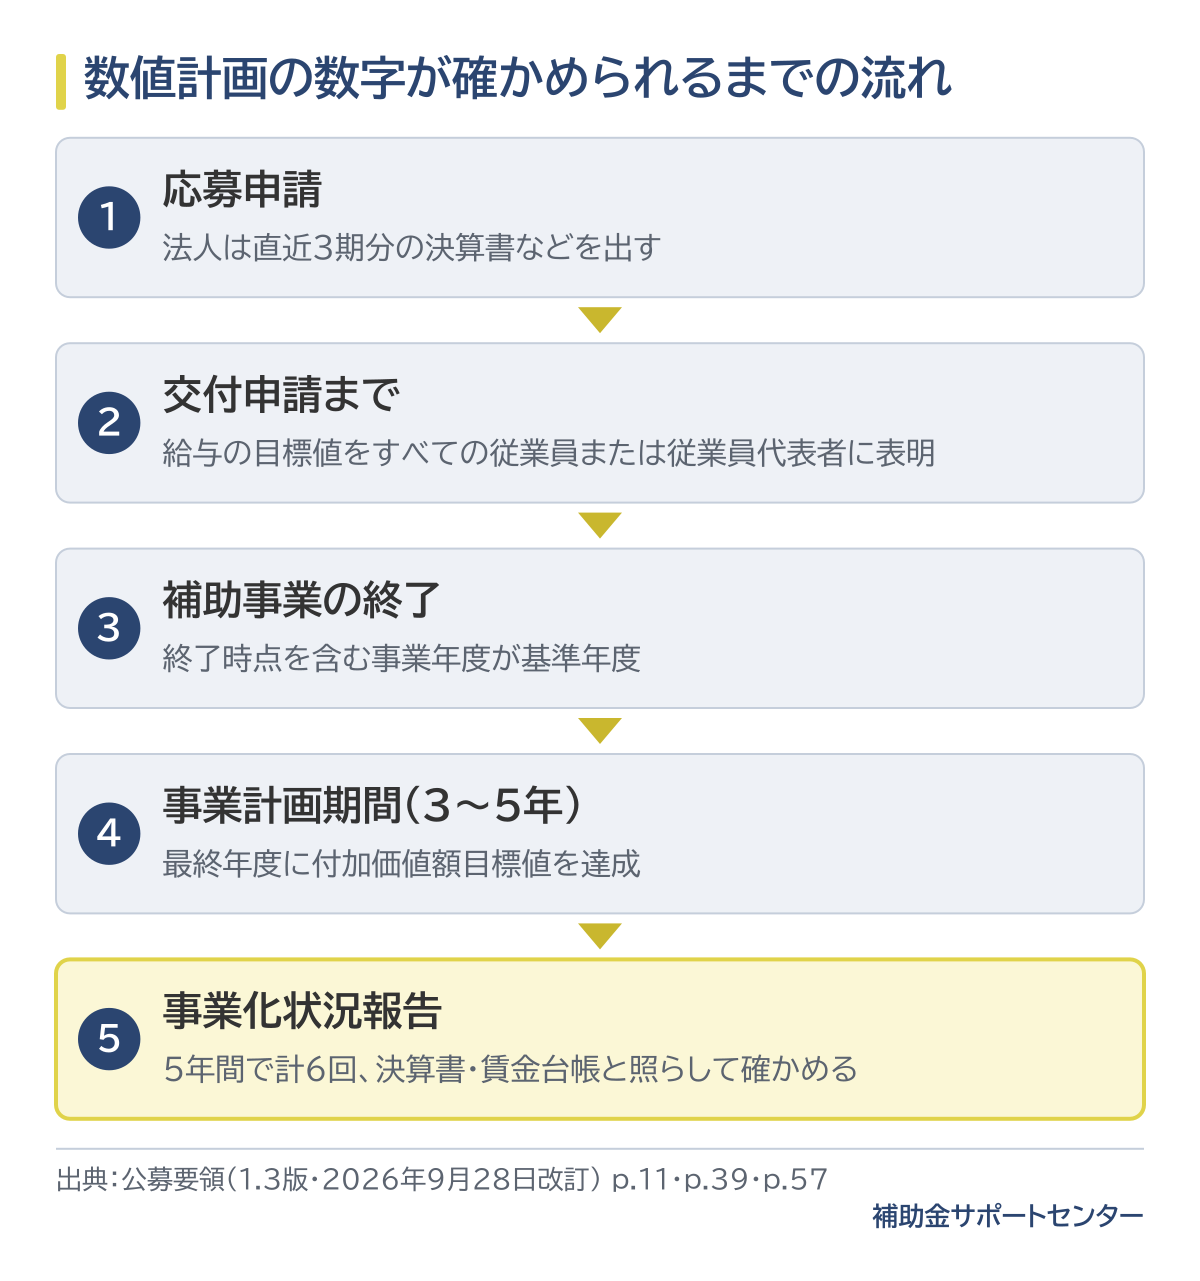
公募要領は、事業計画で示した数値を、補助事業の終了後も毎年度の事業化状況報告などで確かめるとしています。賃上げ要件など補助対象事業の要件を達成できていないと認められる場合は、交付された補助金額を上限に返還を求められます。給与の目標値に届かなかったときは、未達成率に応じた額の返還です(付加価値額が増加せず事業計画期間の過半数が営業利益赤字の場合や天災などは一部返還を求めません)。事業場内最低賃金が基準に届かなかった年は、交付額を事業計画期間の年数で割った額の返還です。返還の詳しい条件は新事業進出・ものづくり補助金の基本要件の記事で確かめてください。
入社・退職の予定、設備が動き始める時期、原価率の置き方など、計画の数字の前提を表とは別に残します。報告の年が期の途中なら、今期の賃金台帳から期末の見込みを出し、足りなければ期末までに手を打てます。前提が残っていれば、実績がずれたときに、どこが違ったかをすぐ確かめられます。
書き終えたら、本文と表・前後の節で同じ数字がそろっているかと、売上の積算から付加価値額・給与まで計算し直して一致するかを1つずつ確かめます。そろえる数字は、基準年度の付加価値額・給与の基準値・原価率です。計画は申請者自身が作るもので、専門家には数字の根拠の確かめ方に迷う所を絞って相談すると進めやすくなります。
事務局の実務から
事務局の実務では、数値計画の表そのものより、前の節と後の節で数字がそろっていないことや、売上の根拠が表の数字だけで積算が見えないことが確かめられやすい点です。基準年度の付加価値額と給与支給総額を固めてから伸びを積み上げ、売上は「件数×単価」、原価は「材料費の率」のように積算を示すと、表の数字の根拠が伝わります。計画の一部だけを直したときは、本文・表・別の節の同じ数字が食い違っていないかを最後に1つずつ確かめてください。判定の方法は公募回ごとに変わることがあるため、最新の公募要領で確かめてください。
公募要領は、外部から助言を受けるのは差し支えないが、事業計画は必ず申請者自身で作るよう求めています。自社の決算書と賃金台帳から数字を拾え、積算の根拠を説明できるなら、自分で組み立てられます。数え方や根拠の示し方に迷うときは、計画づくりの支援・内容の確認・手続きの案内を受けられる専門家に確かめてもらう方法があります。
相談の前には、決算書3期分・賃金台帳・導入する設備の見積・売上の積算のメモを手元に置くと、話が具体的になります。計画書全体の組み立ては補助金の事業計画書の書き方、締切から逆算した準備の順番は新事業進出・ものづくり補助金のスケジュールの記事で整理しています。
A. 付加価値額要件には、賃上げ要件・事業場内最賃水準要件のような「返還義務あり」の表記や返還額の計算式はありません。ただし、事業化状況報告から賃上げ要件等の要件を達成できていないと認められる場合は、交付された補助金額を上限に返還を求めるとされています。一人当たり給与支給総額の目標値に届かなかった場合は、未達成率を乗じた額の返還です(付加価値額が増加せず、事業計画期間の過半数が営業利益赤字の場合などは一部返還を求めません)。
A. 入りません。公募要領は、給与支給総額を従業員に支払った給料・賃金・賞与等とし、役員報酬・福利厚生費・法定福利費・退職金は除くとしています。
A. 法人の場合は、直近3期分の貸借対照表・損益計算書などを出します(製造原価報告書と販売管理費明細は、従来から作成している場合だけ)。数値計画の基準年度の見込みも、この決算書の数字から置くと説明しやすくなります。
A. 公募要領は、付加価値額目標値を事業計画期間の最終年度に達成することを求めています。年平均成長率は、基準年度と最終年度の値から複利で計算するため、毎年同じ率で伸びなくても、最終年度の値で年平均を満たすかを見ます。数値は毎年度の報告で確かめられるため、途中の年の伸び方にも理由を書いておきます。
補助金の事業計画書の数値計画は、基準年度から3〜5年分の数字を並べ、公募要領の伸びの要件を満たす見込みを示す表です。新事業進出・ものづくり商業サービス補助金の第1回では、付加価値額の年平均4.0%以上、一人当たり給与支給総額の年平均3.5%以上、事業場内最低賃金の地域別最低賃金+30円以上が基準です。
作る順番は、決算書から基準年度の数字を固め、売上を「数×量×単価」で積み上げ、付加価値額と給与の目標値を余裕を持って置くことです。減価償却費による見かけの伸びを分けて見て、数え方を事業化状況報告のときとそろえておくと、計画値と実績がずれにくくなります。
次の行動は、公募要領の基本要件の節と事業計画書の記載の節を読み、直近3期の決算書と賃金台帳を手元に出して、表の1行目の基準年度の数字を埋めることです。数え方や根拠の示し方に迷う所は、公募要領の該当の節を読み直すか、無料相談で確かめてください。
基準年度の数字の拾い方、売上の積算、付加価値額と給与支給総額の目標の置き方は、エムアイエスの無料相談で確かめられます。計画づくりの支援・内容の確認・手続きの案内をいたします。ご相談はエムアイエスへ。
YouTube「マツムラ診断士の補助金虎の巻」で、この制度を中小企業診断士の松村が解説しています。
▶ 動画を見る(YouTube)
※動画は公開した時点の情報です。最新の要件・日程は、この記事と公募要領でご確認ください。
※本記事は2026年10月時点で公表されている公募要領・公式サイトの情報をもとに作成しています。要件・日程・補助額は変わることがあります。申請の前に、必ず最新の公募要領をご確認ください。
執筆:補助金サポートセンター編集部
監修:松村 昌典(2026年10月31日 監修)
株式会社エムアイエス 代表/中小企業診断士・応用情報技術者。補助金の申請支援に約15年携わり、うち10年は ものづくり補助金の事務局の運営を経験。支援実績2,000件超。制度の要件と審査の見方をふまえて、中小企業の事業計画づくりを支援しています。